この記事の主な参照ソース
- お子様の口座も開設できます!(全国銀行協会) — 子ども名義の口座開設に必要なもの
- 誤りやすい事例⑥ 被相続人以外の名義の財産(預貯金)(国税庁) — 名義預金についての国税庁の考え方
- No.4402 贈与税がかかる場合(国税庁) — 暦年課税の基礎控除110万円
- No.4405 贈与税がかからない場合(国税庁) — 生活費・教育費として渡すお金の扱い
- 2023年までのNISA(金融庁) — ジュニアNISA終了後の取り扱い
「これ、あの子に使ってあげて」
お宮参りの帰り道に渡された、白い封筒。ありがたいのですが、財布に入れておけば来月には生活費と混ざります。じゃあ子ども名義の口座を作ろう、と検索して手が止まりました。「名義預金」という聞き慣れない言葉が出てきたからです。
口座そのものは、必要なものさえそろえば窓口で作れます。引っかかるのはその先で、作ったあとの扱い方しだいでは、そのお金が「子どものもの」として扱われないことがあるんですね。開設の手順と、あとで困らない渡し方を、銀行と国の資料に沿って整理しました。
そのお金、置き場所は「お金の種類」で変わる
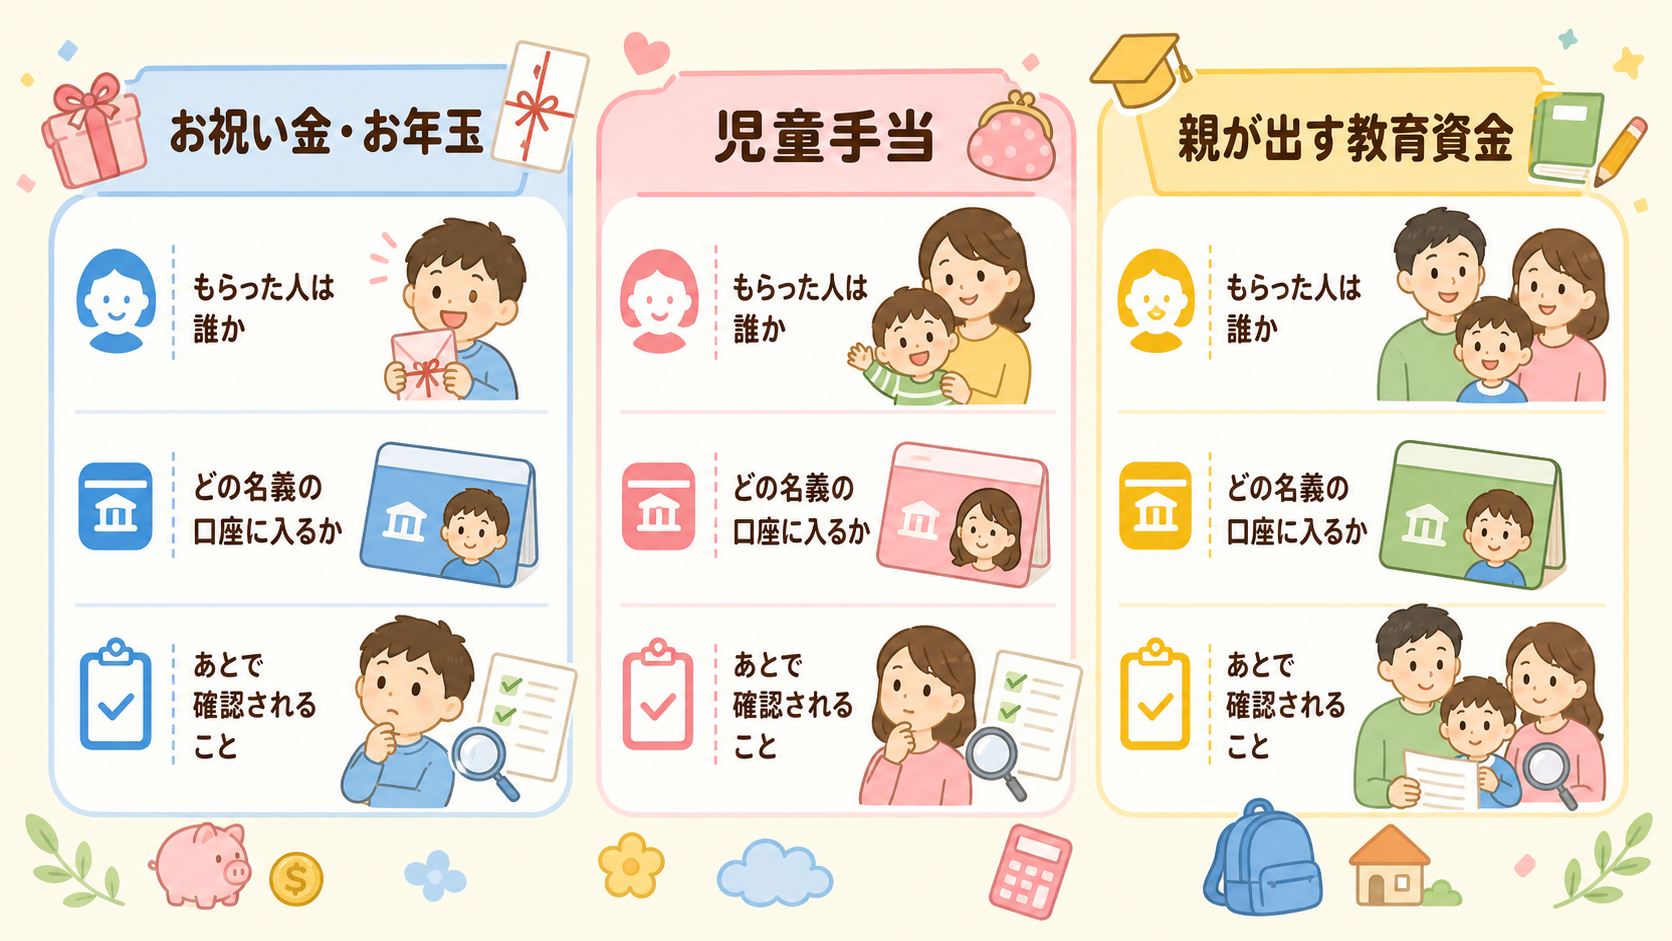
子どもにまつわるお金をひとまとめに考えると、たいてい途中でこんがらがります。出どころが違うものが混ざるからです。種類ごとに分けましょう。
| お金の種類 | 出どころ | 名義の考え方 |
|---|---|---|
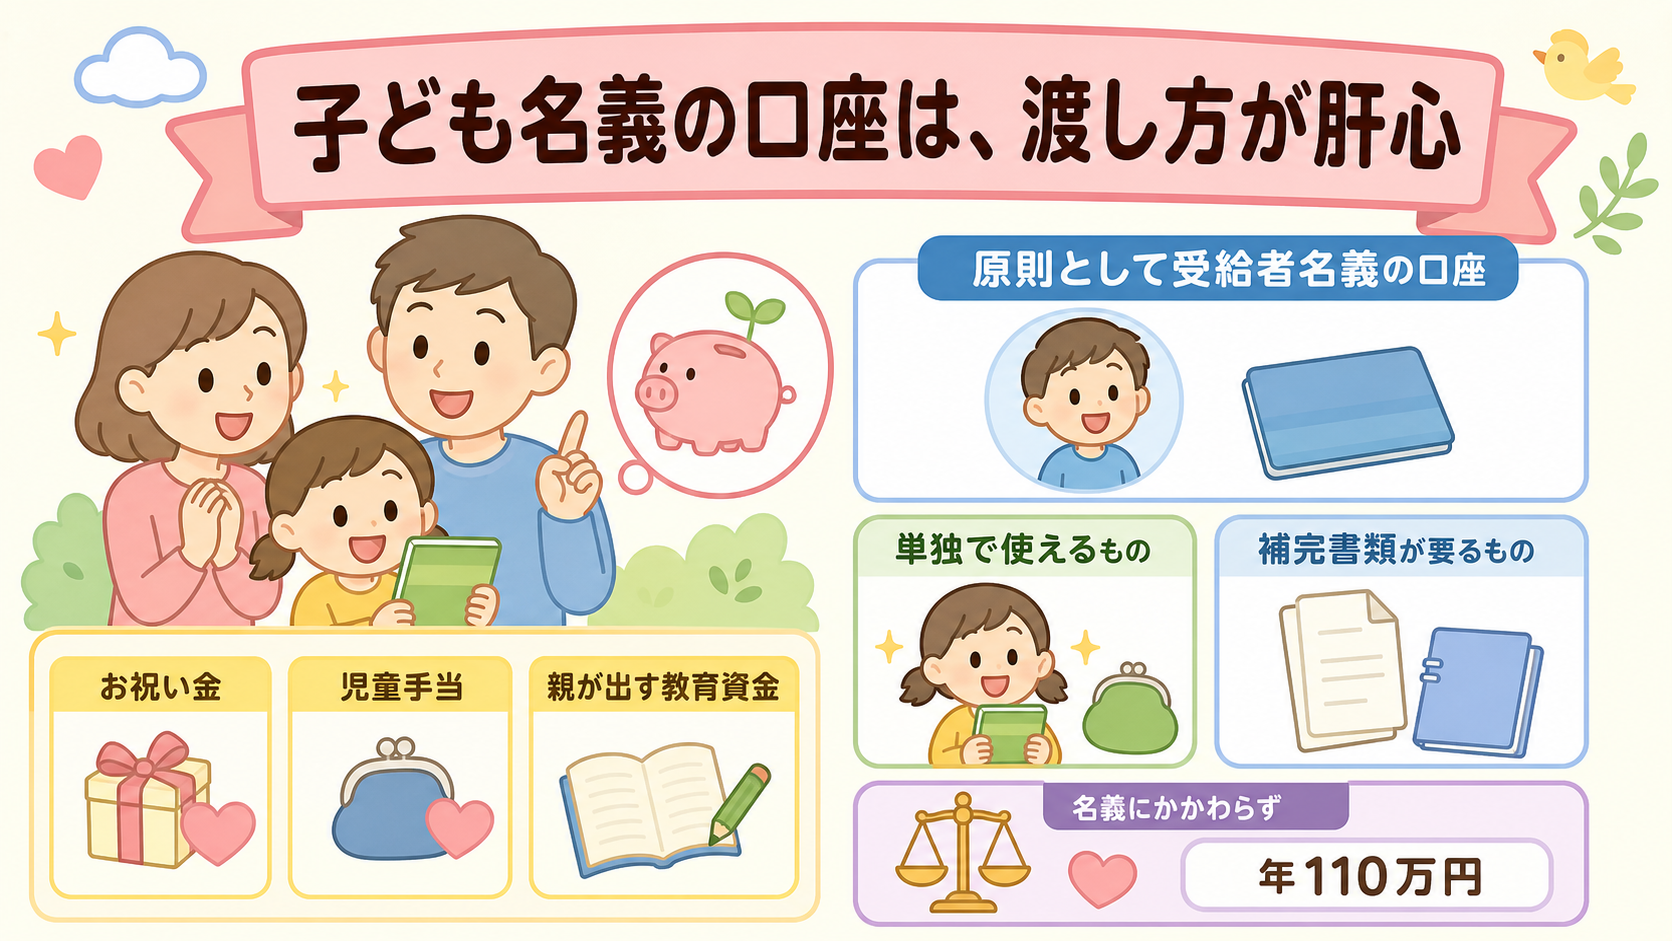
| お祝い金・お年玉 | 祖父母や親戚から子どもへ | もらったのは子ども本人。子ども名義で管理しやすい |
| 児童手当 | 自治体から受給者へ | 受給者名義の口座で受け取る。子ども名義の口座は指定できない |
| 親が出す教育資金 | 親の収入 | 出したのは親。名義を子どもにしても、出どころは親のまま |
3つ目が落とし穴です。親のお金を子ども名義の口座に移しても、それだけで子どものお金になるわけではありません。あとの章でくわしく見ます。
2つ目の児童手当は、そもそも子ども名義の口座に振り込んでもらえません。こども家庭庁のQ&Aに、手当の振込先の預金口座は、原則として、手当を受け取る人が名義人であるものに限ると書かれているためです。子ども名義で貯めたいなら、受給者の口座で受け取ってから移し替える。すると「移し替えたお金は誰のものか」という話がついてきます。
支給の条件も見ておきましょう。
| 項目 | 内容 |
|---|---|
| 支給対象 | 0歳から18歳に達する日以後の最初の3月31日までの間にある子を養育している方 |
| 支給額(3歳未満) | 月額15,000円(第3子以降は30,000円) |
| 支給額(3歳以上・高校生年代まで) | 月額10,000円(第3子以降は30,000円) |
| 支給時期 | 2月・4月・6月・8月・10月・12月の偶数月に、前月分まで2か月分 |
偶数月にまとまって入るので、「振り込まれた月に、その分だけ別口座へ動かす」と決めておくと管理が楽です。
口座開設に必要なもの
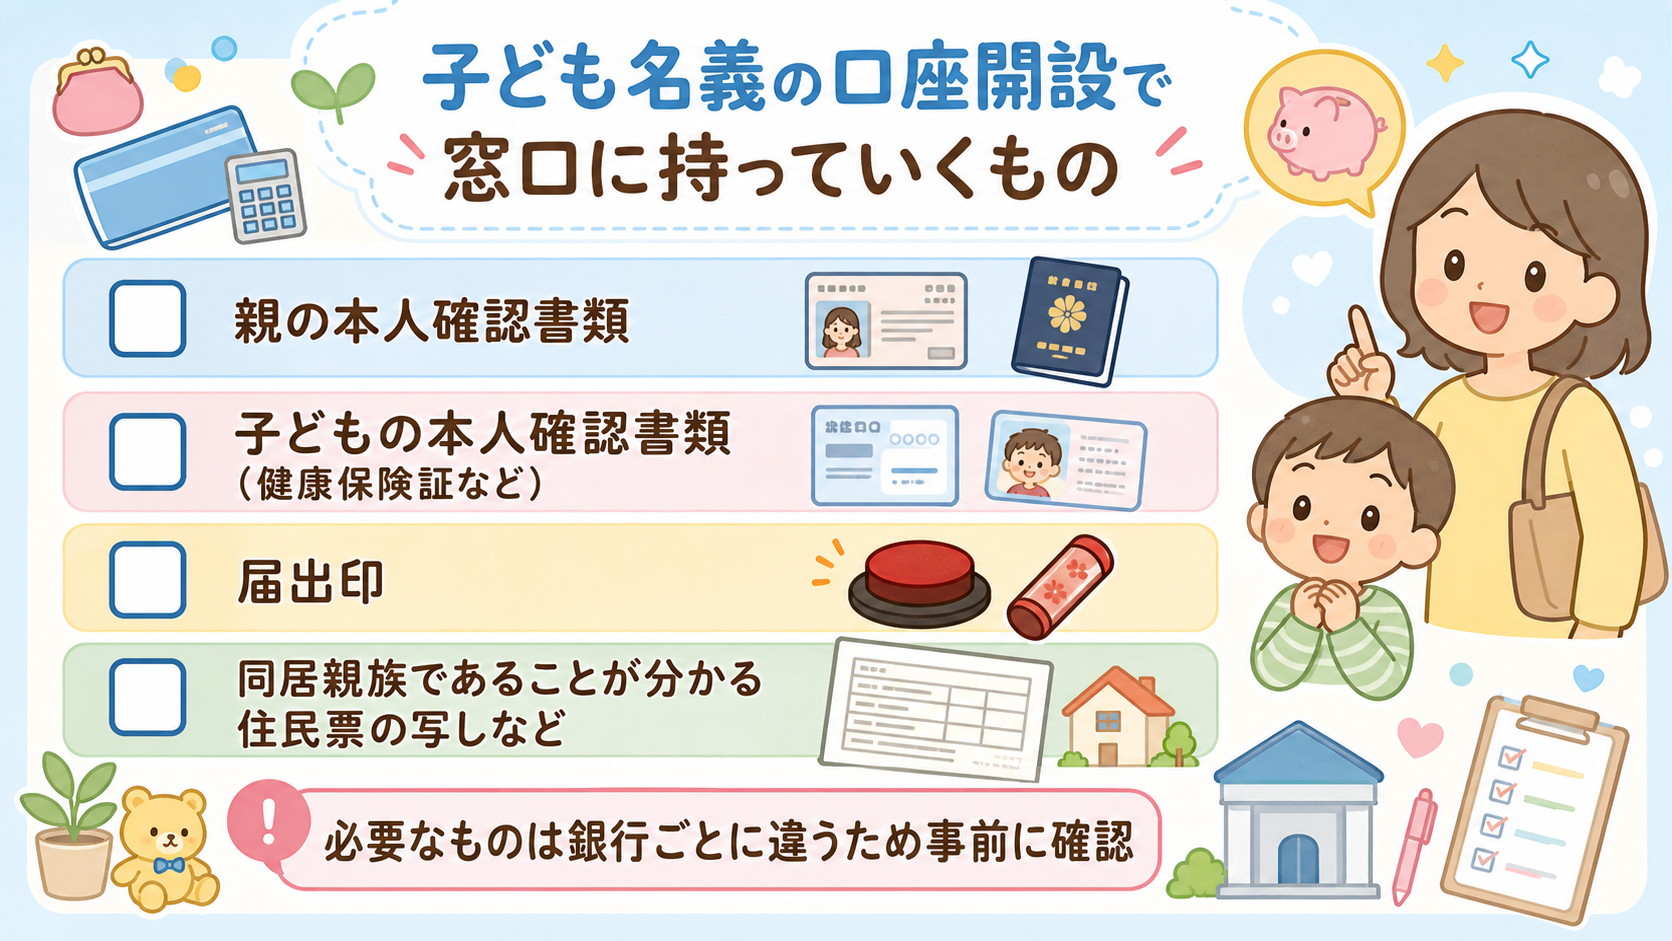
全国銀行協会が子ども名義の口座を開くときに必要なものとして挙げているのは、親の本人確認書類・子どもの本人確認書類(健康保険証など)・届出印(銀行印となるもの)の3点。親が同行して手続きする場合は、代理人である親の本人確認も必要とされています。
この本人確認は銀行の親切心ではなく、「犯罪による収益の移転防止に関する法律(犯罪収益移転防止法)」によって事業者に義務づけられた確認だと同協会は説明しています。
やっかいなのは、書類に「1枚で足りるもの」と「もう1点が必要になるもの」がある点です。
| 区分 | 該当する書類の例 |
|---|---|
| 単独で使えるもの | 運転免許証、個人番号カード、旅券、在留カード・特別永住者証明書、官公庁発行の顔写真貼付書類 |
| 補完書類と併せて使うもの | 健康保険証、年金手帳、住民票の写し、印鑑登録証明書 |
赤ちゃんや小さな子どもは顔写真付きの書類を持っていませんから、実際には下段を組み合わせる形になります。
続柄の確認についても案内があります。口座開設をする本人以外の人が来店した場合、来店した人にも本人確認書類の提示を求め、個人であれば同居親族であることを示す住民票の写し等で確認する流れです。親子で名字が違う場合や別居している場合は、ここが効いてきます。
15才以上などの条件で子どもだけで開設できる場合もありますが、同協会は詳細は銀行によって異なるため、取引先の銀行に確認してくださいと付け加えています。この一覧も一般的な範囲としてご覧ください。
「名義預金」でつまずく理由
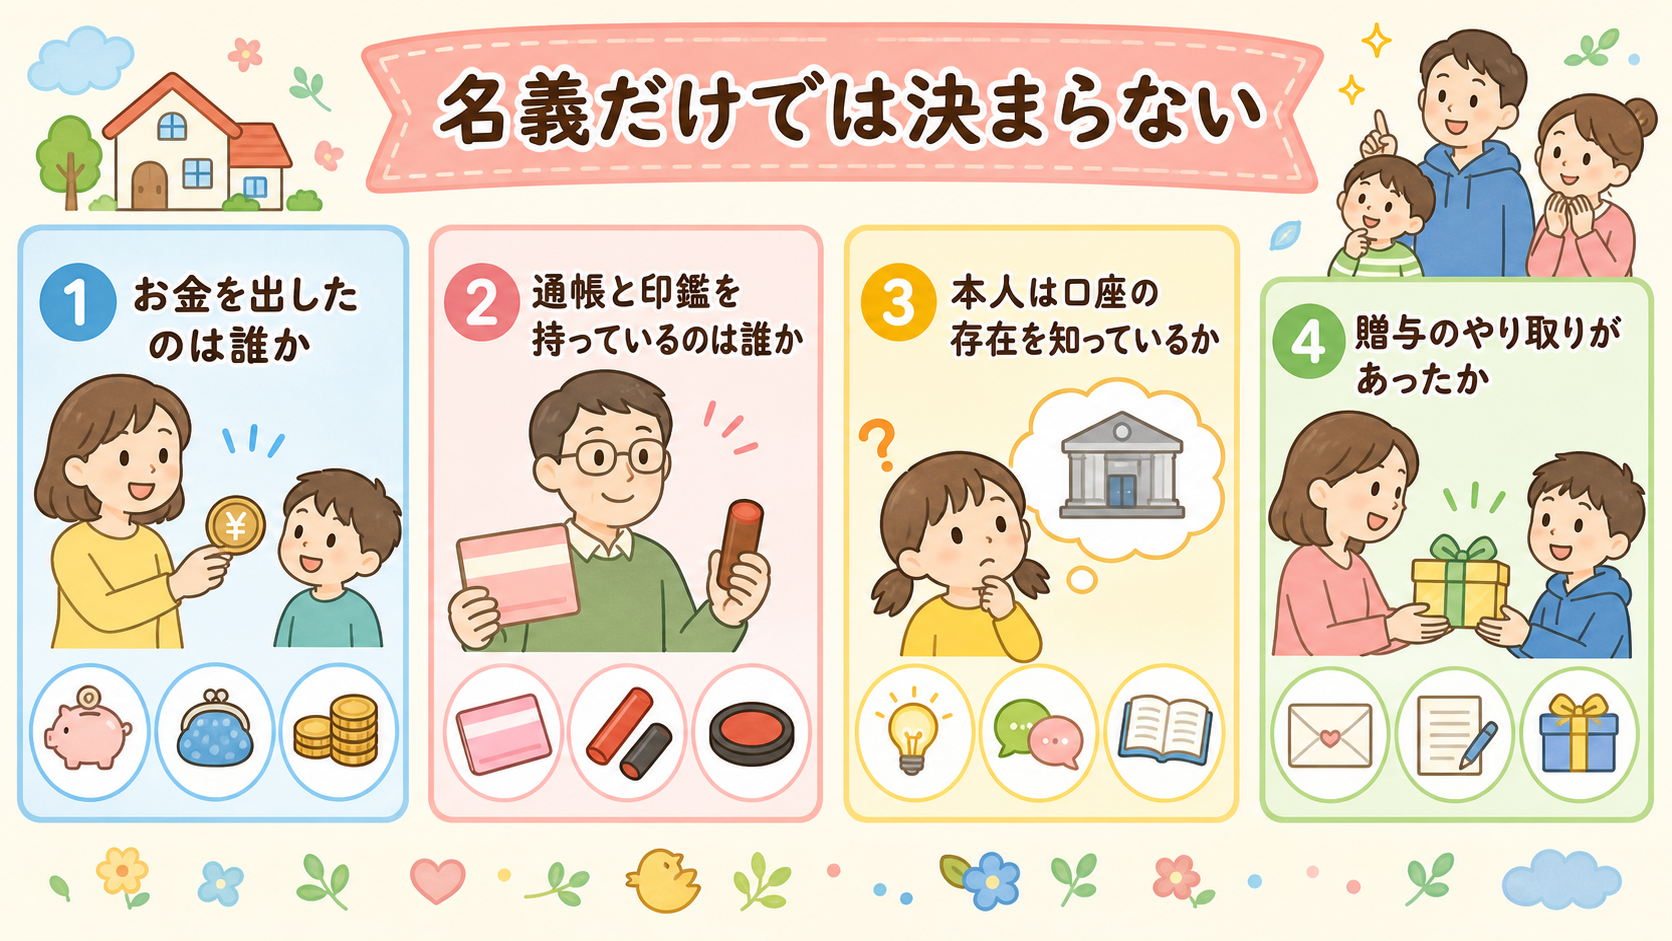
冒頭で手が止まった言葉に戻ります。名義預金とは、ざっくり言えば「口座の名義人と、実際にそのお金を持っている人がずれている預金」のこと。子ども名義の口座に親がお金を入れ、親が通帳も印鑑も持っていて、子どもは口座の存在すら知らない。これが典型です。
国税庁の「相続税の申告書作成時の誤りやすい事例集」に、まさにこのケースが載っています。子ども名義の定期預金が父の収入から預け入れられ、父が管理・運用をしていたもので、子どもは過去に贈与を受けたことがない、という事例。国税庁の説明はこうです。
名義にかかわらず、被相続人が取得等のための資金を拠出していたことなどから被相続人の財産と認められるものは相続税の課税対象となります。
通帳に印字された名前は、決め手にならない。同じ資料では、被相続人の財産と認められる預貯金・株式・公社債などで家族の名義や無記名のものも申告に含める必要があるとされています(相続税の対象は「金銭に見積もることができる経済的価値のあるすべてのもの」)。
| 見られている点 | 事例での状態 |
|---|---|
| お金を出したのは誰か | 父の収入から預け入れられていた |
| 管理・運用していたのは誰か | 父が管理・運用していた |
| 贈与のやり取りはあったか | 子は贈与を受けたことがなかった |
| 名義 | 子どもの名前 |
名義だけが子どものもので、あとの3つは父のまま。この組み合わせだと、預金は父の財産として相続税の申告に含めることになる、という説明でした。
「相続なんてずっと先の話」と感じるかもしれません。ただ、子ども名義の口座は10年、20年と続きます。作った時点の扱い方が、そのまま将来の材料になります。
名義預金にしないための渡し方
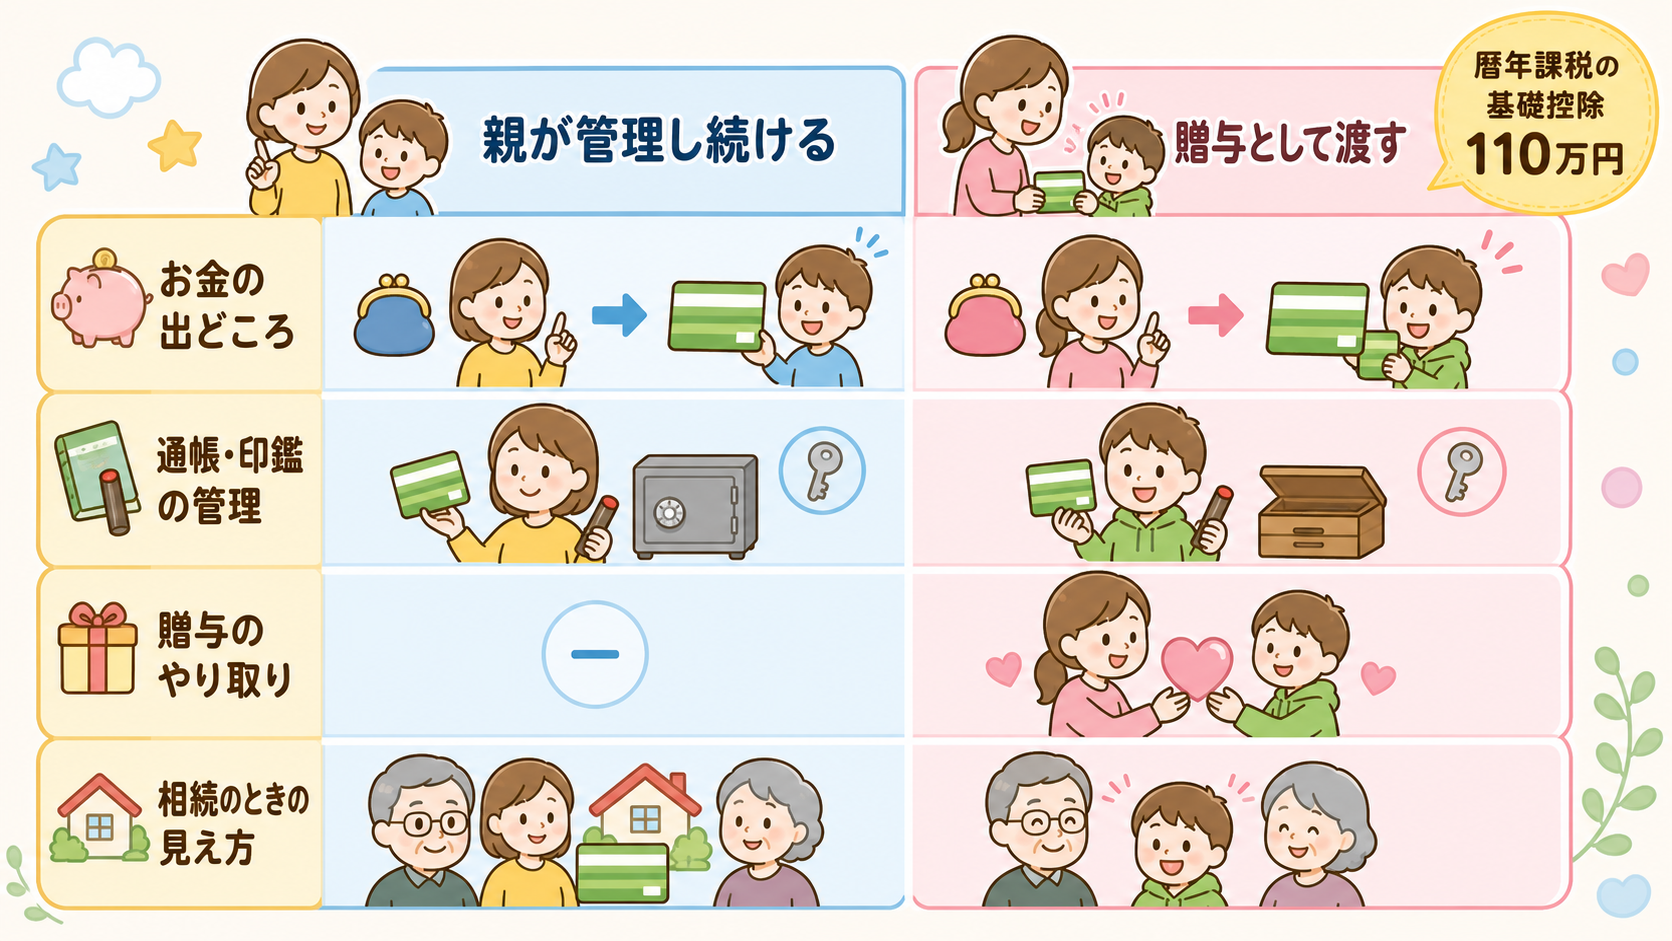
判断材料は、資金を拠出した人・管理運用していた人・贈与の有無。逆に言えば、そこを整えるという話です。
贈与税のしくみも確認しておきましょう。国税庁は贈与税を個人から贈与により財産を取得したときにかかる税金と説明したうえで、その年の1月1日から12月31日までに贈与を受けた財産の価額の合計額から暦年課税に係る基礎控除額110万円を差し引いた残りの額にかかる、としています。合計が110万円以下なら贈与税はかからず、申告も不要。申告が要る場合の期間は、贈与を受けた年の翌年2月1日から3月15日までです。
相続時精算課税を選んだ場合の基礎控除110万円は、令和6年1月1日以後の贈与に限って適用され、特別控除額は2,500万円。名前が似ているので混同しないようにしてください。
| 親が管理し続ける | 贈与として渡す | |
|---|---|---|
| お金の出どころ | 親の収入のまま | 親から子へ移った状態にする |
| 通帳・印鑑・カード | 親が保管 | 子ども側で管理できる状態を目指す |
| 贈与のやり取り | なし | あげた・もらったの事実を残す |
| 年間の金額の目安 | 意識されないことが多い | 暦年課税の基礎控除110万円が判断の起点 |
左の列が、そのまま国税庁の事例と同じ形です。「子どものために貯めている」という気持ちと、税の扱いは別物として動くんですね。
どこまでやれば大丈夫かの線引きは、家庭の事情や金額で変わります。まとまった額を動かす予定があるなら、所轄の税務署や税理士に確認してから進めてください。
教育費として出すお金には、別のルールがある
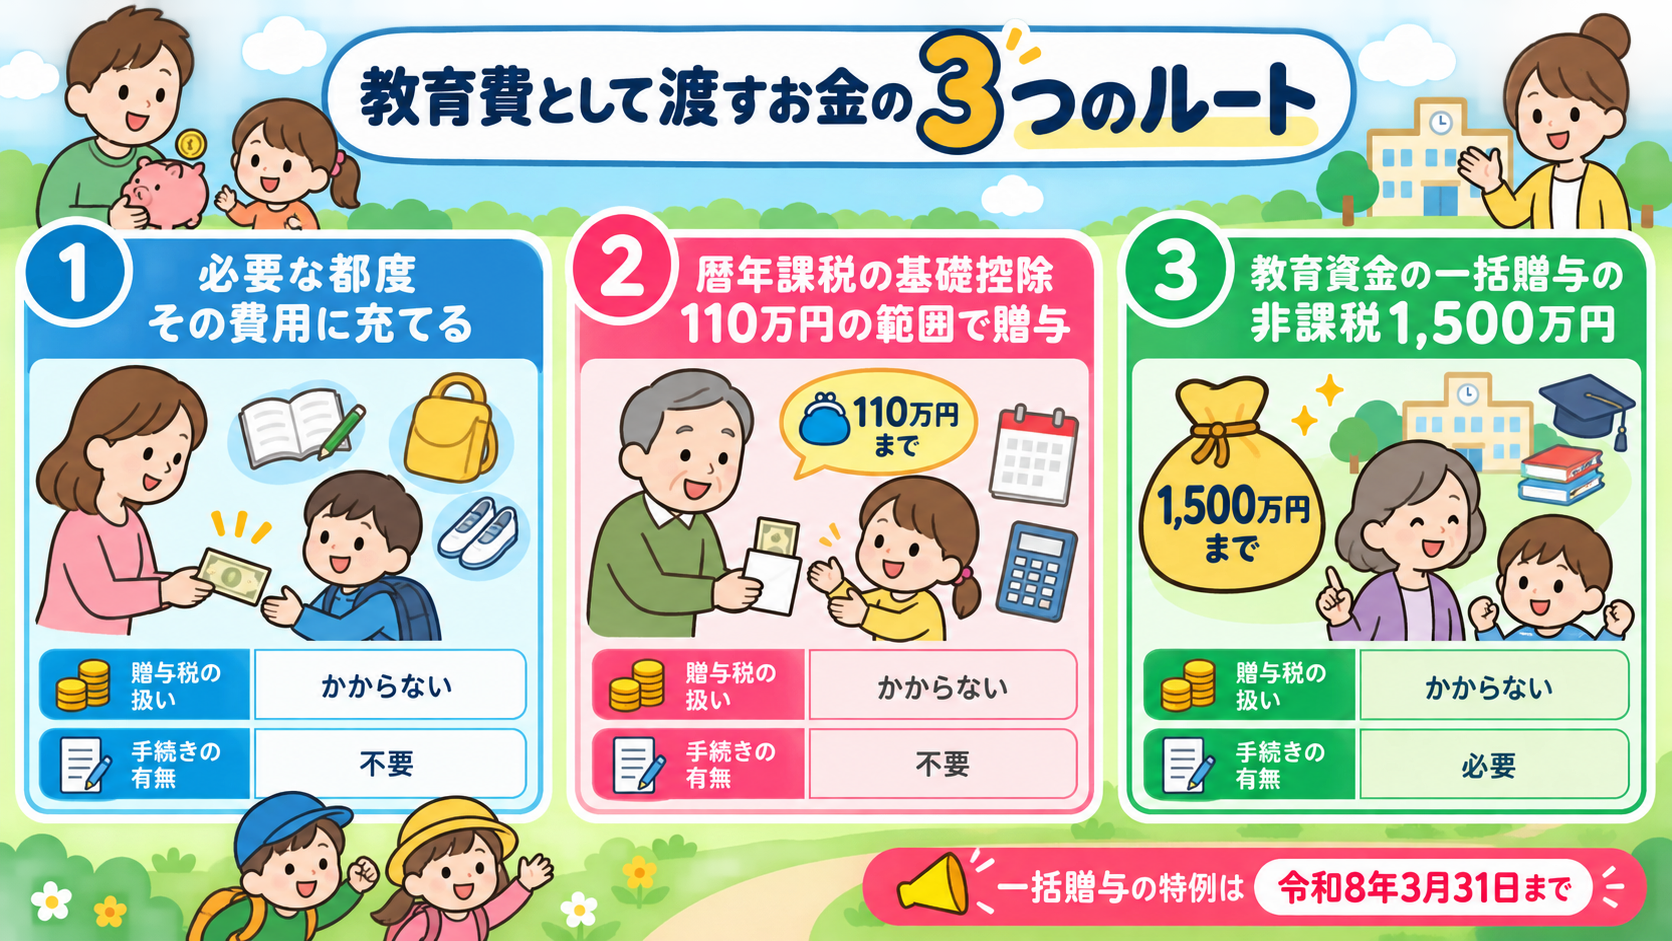
「教育費なら贈与税はかからないんでしょう?」という話をよく聞きます。半分は合っていて、半分はずれています。
国税庁は、扶養義務者から生活費や教育費に充てるために取得した財産で通常必要と認められるものには贈与税がかからない、と説明しています。ただし条件付きです。
贈与税がかからない財産は、生活費や教育費として必要な都度直接これらに充てるためのものに限られます
さらに生活費や教育費の名目で贈与を受けた場合であっても、それを預金したり株式や不動産などの買入資金に充てている場合には贈与税がかかることになりますとも。想定されているのは「入学金や授業料を、必要になったときに払ってあげる」ほうで、「教育費という名目でまとめて子ども名義の口座に積んでおく」ことではないわけです。実はこれ、意外と見落とされがちで。
祖父母からまとまった額を受け取るケースには、直系尊属から教育資金の一括贈与を受けた場合の非課税という別の特例があります。1,500万円までが非課税になるもので、受贈者は教育資金管理契約を締結する日において30歳未満の人に限られ、取扱金融機関の営業所等を経由した教育資金非課税申告書の提出等が要ります。
ただし平成25年4月1日から令和8年3月31日までの措置で、令和8年4月1日以後についてはこの特例の適用を受けることができないと国税庁は明記しています。
| 渡し方 | 贈与税の扱い | 手続き |
|---|---|---|
| 必要な都度、その費用に直接充てる | 通常必要と認められるものは非課税 | 特別な手続きは不要 |
| 暦年課税の範囲で贈与する | 年間110万円までは基礎控除の範囲 | 110万円超は翌年2月1日〜3月15日に申告 |
| 教育資金の一括贈与の非課税を使う | 1,500万円までが非課税 | 金融機関経由で教育資金非課税申告書などを提出 |
どれを選ぶかは、渡す金額と時期、誰から誰へのお金かで変わります。特例の期限が近いので、検討するなら確認は早めにどうぞ。
ジュニアNISA終了後、未成年の資産形成制度はどうなった
調べているとジュニアNISAという言葉に行き当たりますが、古い記事が検索結果に残っているだけで、この制度はもうありません。
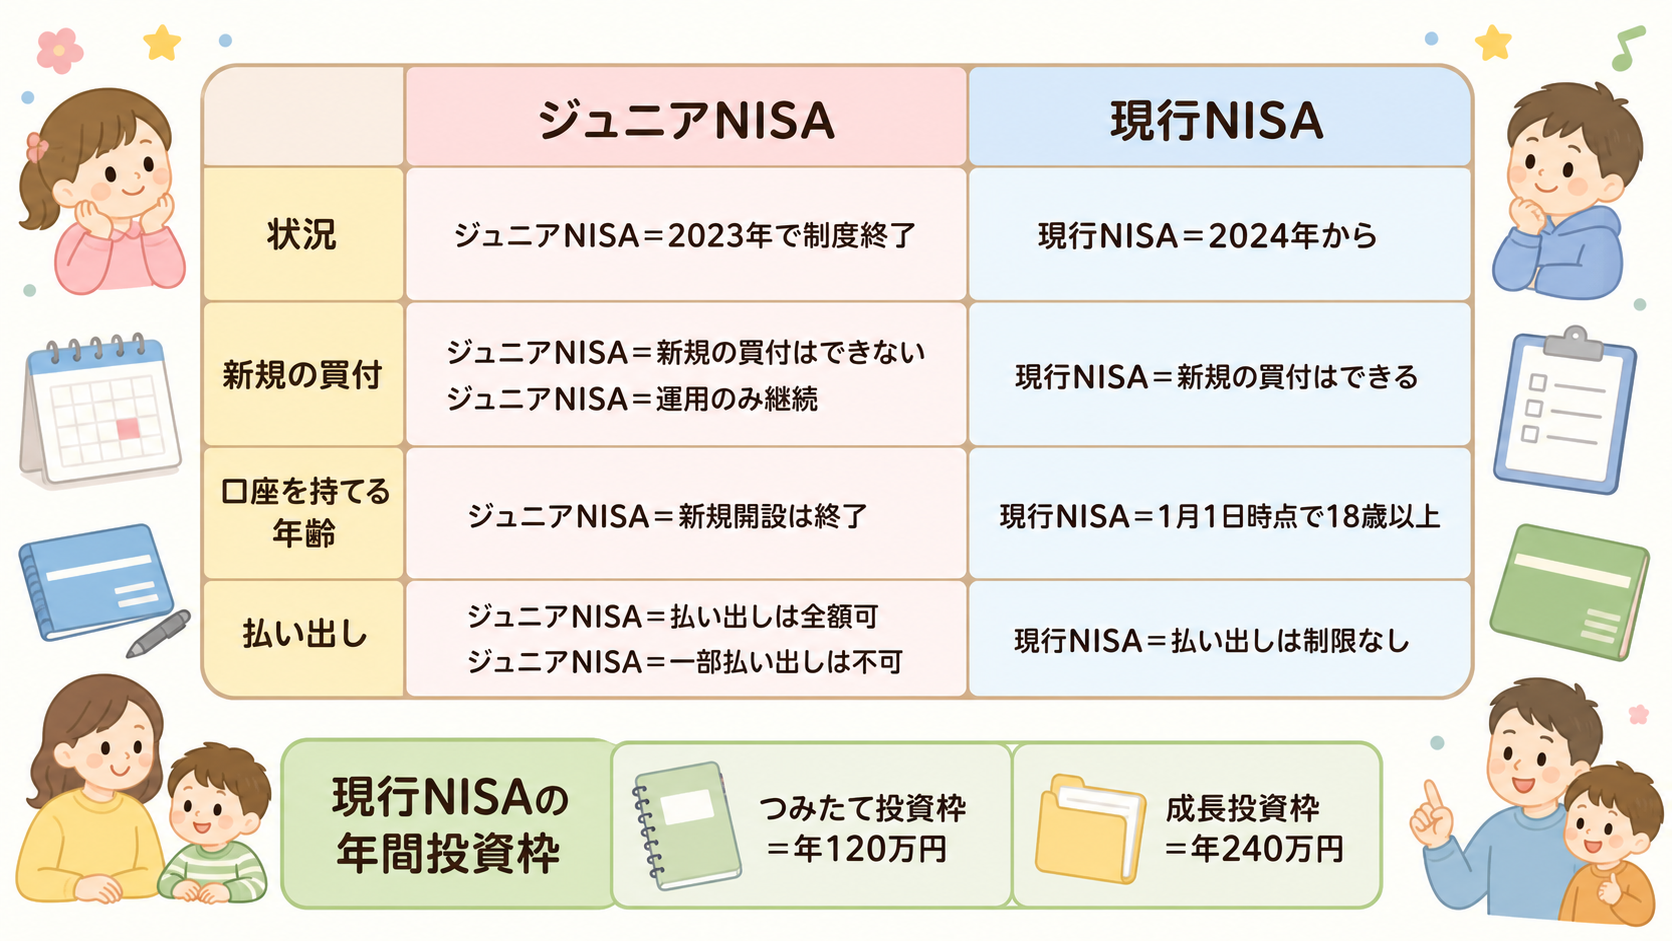
金融庁のNISA特設ウェブサイトによると、ジュニアNISAは2023年で終了。つみたてNISAと一般NISAも2023年末で終わり、2024年以降は新規購入ができず運用のみが継続する形です。すでに残高がある場合は、2024年以降、ジュニアNISA口座で保有している株式や投資信託等および金銭の全額について、年齢や事由に関係なく、非課税での払い出しが可能とされています。ただし一部だけの払い出しはできず、全額を払い出すと口座は廃止されます。
では今の制度で子ども名義の投資はできるのか。金融庁は現行のNISA口座を、日本国内に住んでいる18歳以上の方が開設できるものと案内しています。年齢はその年の1月1日時点で判定。つまり未成年の名義では開けません。
| ジュニアNISA | 現行NISA | |
|---|---|---|
| 状況 | 2023年で制度終了 | 2024年から |
| 新規の買付 | できない(運用のみ継続) | できる |
| 口座を持てる年齢 | 新規開設は終了 | 1月1日時点で18歳以上 |
| 払い出し | 年齢や事由に関係なく全額可。一部払い出しは不可 | 制限なし |
現行NISAの枠は、つみたて投資枠が年間120万円、成長投資枠が年間240万円、併用時は合計年間360万円。生涯を通じての非課税保有限度額は1,800万円で、うち成長投資枠は1,200万円が上限とされています。商品選びや、そもそも投資という手段を使うかどうかは家庭ごとの事情なので、この記事では触れません。
よくある誤解とNGパターン
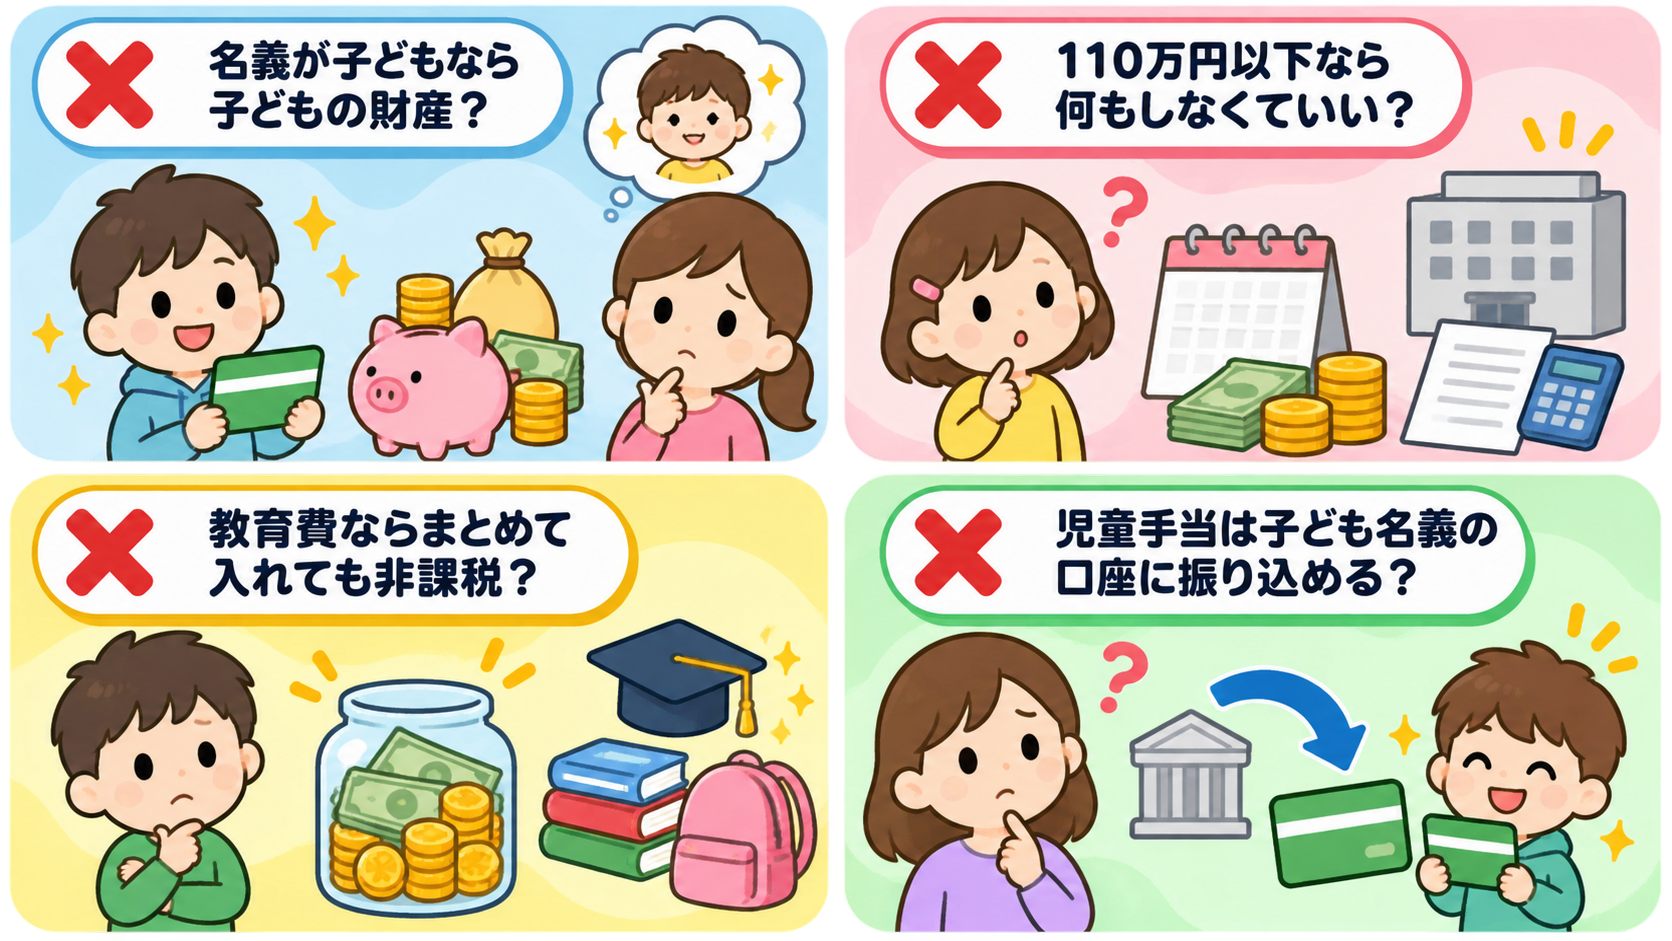
ここまでの内容を、つまずきやすい形で並べ直します。
誤解1:名義が子どもなら、そのお金は子どもの財産
国税庁は「名義にかかわらず」と書いています。見られるのは、資金を出した人や管理していた人という実態のほう。名義は入り口であって、ゴールではありません。
誤解2:年110万円以下なら、何も気にしなくていい
110万円は暦年課税の基礎控除額であって、「この額までなら子どものお金として認められる」という数字ではありません。事例の判断材料は、金額ではなく出どころ・管理の状況・贈与の有無でした。
誤解3:教育費という名目なら、まとめて入れておいても非課税
非課税になるのは「必要な都度直接これらに充てるためのもの」に限る、と国税庁は明記しています。名目より、実際にどう使われたかを見る作りです。
誤解4:児童手当は子ども名義の口座に振り込んでもらえる
こども家庭庁は、振込先は原則として手当を受け取る人が名義人である口座に限ると説明しています。子ども名義の口座は、原則として指定できません。
よくある質問(FAQ)
Q1. 生まれてすぐでも子ども名義の口座は作れますか?
年齢の下限を定めた一律のルールは見当たらず、扱いは金融機関ごとに異なります。必要なものに子どもの本人確認書類(健康保険証など)が入っているので、それが手元に届いてからのほうがスムーズです。開設できる時期は、利用予定の銀行に聞いてみてください。
Q2. 子どもの本人確認書類は何を持っていけばいいですか?
全国銀行協会の分類では、健康保険証・年金手帳・住民票の写し・印鑑登録証明書は補完書類と併せて使う区分。単独で使えるのは運転免許証や個人番号カード、旅券などです。小さな子どもは複数を組み合わせることになるので、何と何が要るかを事前に確かめておくと窓口で足止めされません。
Q3. 通帳と印鑑は親が持っていて大丈夫ですか?
小さいうちは親が保管することになります。ただ国税庁の事例では「父が管理・運用をしていました」という点が、その預金を父の財産と判断する材料の一つでした。子どものお金として位置づけたいなら、成長に合わせて管理を本人へ移す前提で考えることになります。具体的な進め方は税務署や税理士の領域です。
Q4. お年玉を毎年子ども名義の口座に入れています。贈与税はかかりますか?
贈与税は、その年の1月1日から12月31日までに贈与を受けた財産の合計額から基礎控除額110万円を差し引いた残りにかかります。合計が110万円以下ならかからず、申告も不要。ただし、そのお金が子どものものとして扱われるかは別の論点で、資金の出どころや管理の状況が見られます。
Q5. 児童手当を子ども名義の口座で受け取ることはできますか?
こども家庭庁は、手当の振込先の預金口座は原則として手当を受け取る人が名義人であるものに限る、と説明しています。子ども名義で貯めたい場合は、受給者の口座で受け取ってから移す形です。
Q6. ジュニアNISAの口座に残っている分はどうすればいいですか?
金融庁は、2024年以降は保有している株式や投資信託等および金銭の全額について、年齢や事由に関係なく非課税での払い出しが可能としています。一部だけの払い出しはできず、全額を払い出すと口座は廃止されます。手続きや期限は、口座のある金融機関で確認できます。
Q7. 名義預金かどうか、家庭で判断できますか?
判断材料は国税庁の資料から読み取れますが、当てはめの結論は個別の事情で変わります。金額が大きい場合や相続が近い場合は、所轄の税務署や税理士に相談してください。家庭でできるのは、資金の出どころと管理の状況を記録に残すところまでです。
まとめ
- 子どものお金はお祝い金・児童手当・親が出す教育資金に分けると整理しやすい
- 児童手当の振込先は原則として受給者名義の口座。子ども名義の口座は指定できない
- 開設に必要なのは親の本人確認書類・子どもの本人確認書類・届出印が基本。詳細は銀行ごとに違う
- 本人確認書類には単独で使えるものと補完書類が要るものがあり、子どもは後者になりやすい
- 国税庁は「名義にかかわらず、被相続人が資金を拠出していたことなどから被相続人の財産と認められるものは相続税の課税対象」と説明
- 事例の判断材料は、資金の出どころ・管理運用していた人・贈与の有無
- 暦年課税の基礎控除は年110万円。申告が必要な場合は翌年2月1日〜3月15日
- 教育費の非課税は「必要な都度直接充てるもの」に限られ、預金に回すと贈与税の対象
- ジュニアNISAは2023年で終了。現行NISAは1月1日時点で18歳以上が対象で、未成年名義では開けない
口座を作ること自体は、書類がそろえば窓口で済みます。時間がかかるのは、そのお金を誰のものとして置くかを家族で決めるほう。封筒を渡された日にメモを1枚残すだけでも、10年後の自分が助かります。
※本記事は税務・法務のアドバイスではありません。制度の適用や個別の判断については、所轄の税務署・税理士・取引先の金融機関にご確認ください
参考文献
- お子様の口座も開設できます!(一般社団法人 全国銀行協会)
- 本人確認書類って何?(一般社団法人 全国銀行協会)
- 児童手当制度のご案内(こども家庭庁)
- 児童手当Q&A(こども家庭庁)
- 誤りやすい事例⑥ 被相続人以外の名義の財産(預貯金)(国税庁)
- 相続税の申告書作成時の誤りやすい事例集(国税庁)
- No.4105 相続税がかかる財産(国税庁)
- No.4402 贈与税がかかる場合(国税庁)
- No.4405 贈与税がかからない場合(国税庁)
- No.4510 直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税(国税庁)
- 2023年までのNISA(金融庁 NISA特設ウェブサイト)
- NISAを知る(金融庁 NISA特設ウェブサイト)