この記事の主な参照ソース
- 家庭で行う金融教育の基本(知るぽると/金融広報中央委員会) — 幼児期〜小学生の教え方
- 子どものくらしとお金に関する調査(知るぽると) — 子どものお金の使い方の実態調査
- 金融を学べる教材(金融経済教育推進機構 J-FLEC) — 年齢層別の教材
- 子どものオンラインゲーム 無断課金(国民生活センター) — お金の教育が必要になる場面
「おこづかい、そろそろかな」と思いつつ、いくら渡せばいいのか分からず先送りにしている——よくある状態だと思います。
金額の相場を調べても、地域や家庭の方針で幅が大きく、結局決められません。実は、金額より先に決めるべきは「渡し方」です。ここを決めると、金額は自然に決まります。
この記事では、金融広報中央委員会(知るぽると)とJ-FLEC(金融経済教育推進機構)が示している家庭での金融教育の考え方をもとに、始め方を整理します。
いつから始める?|金額より「数えられるか」
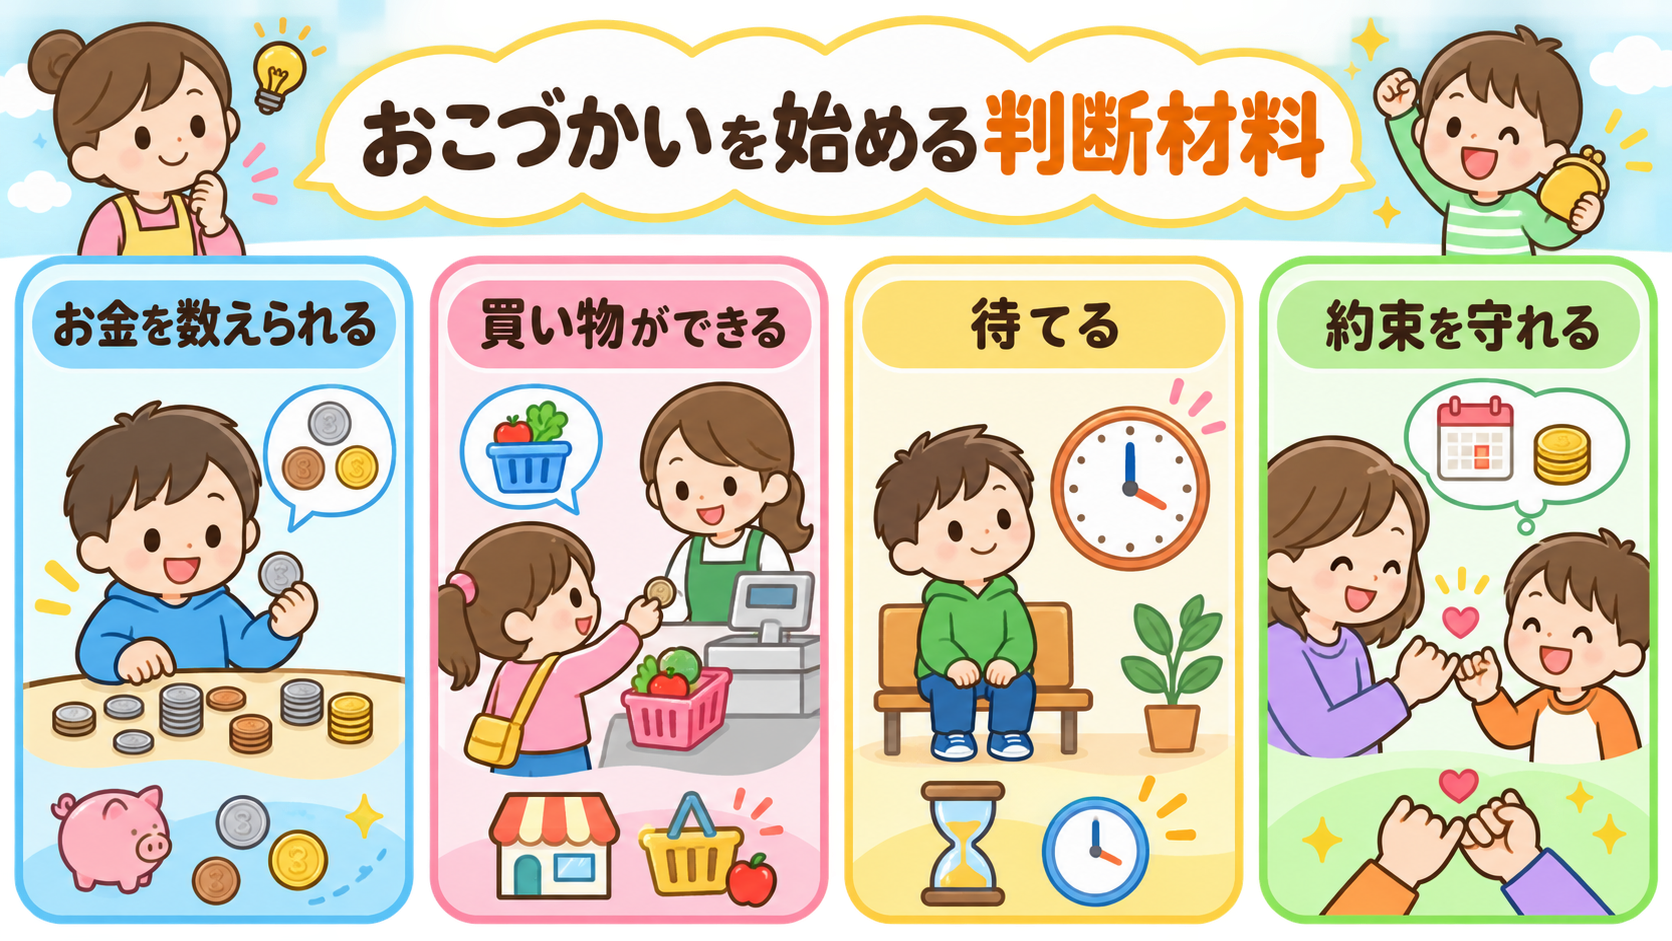
「何歳から」に決まった答えはありません。判断材料になるのは、年齢ではなく次の4つです。
- お金を数えられる — 硬貨の種類が分かり、100円で何が買えるか想像できる
- 買い物ができる — レジで渡して、おつりを受け取れる
- 待てる — 「今日は買わない、来月まで貯める」が少しできる
- 約束を守れる — 決めたことを1週間くらい維持できる
この4つがそろい始めるのが、多くの家庭では小学校入学前後です。ただし、全部そろってからでなくて構いません。おこづかいは、この4つを育てるための練習道具でもあります。
J-FLECは、小学生低学年向けの標準講義資料として「おこづかいからまなぶお金の話」を用意しており、お金の種類やおこづかいの使い方・貯め方をクイズ形式で学ぶ内容が示されています。学校でも金融教育が扱われるようになっていて、家庭での練習と接続しやすくなっています。
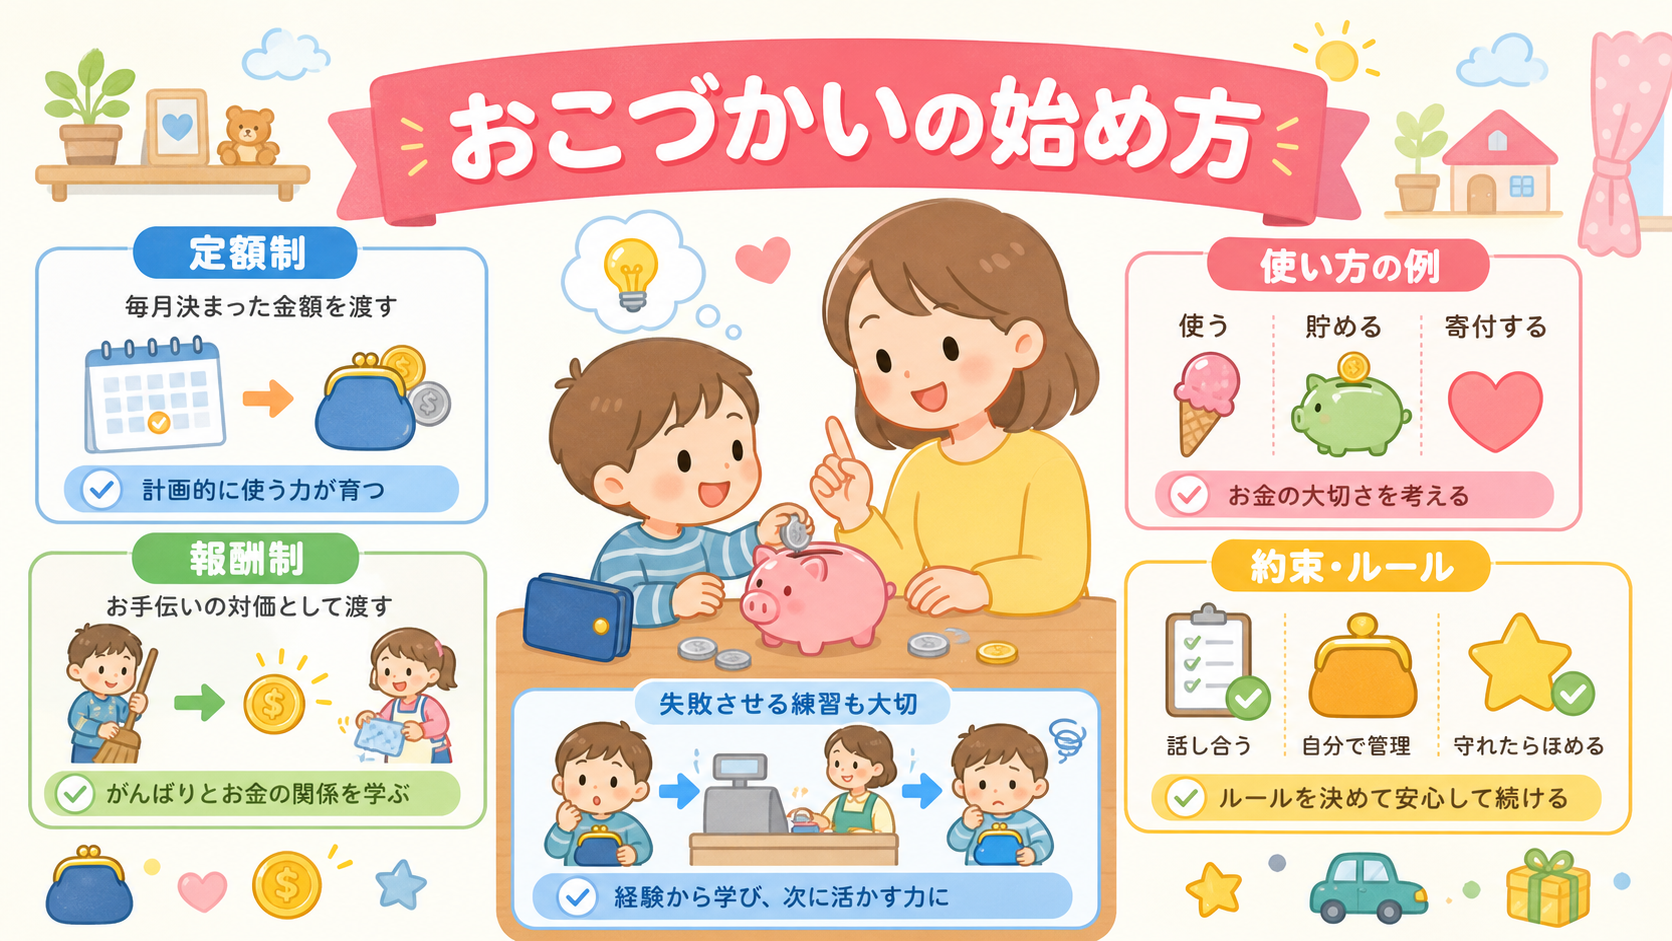
渡し方は3タイプ|どれを選ぶかで学べることが変わる
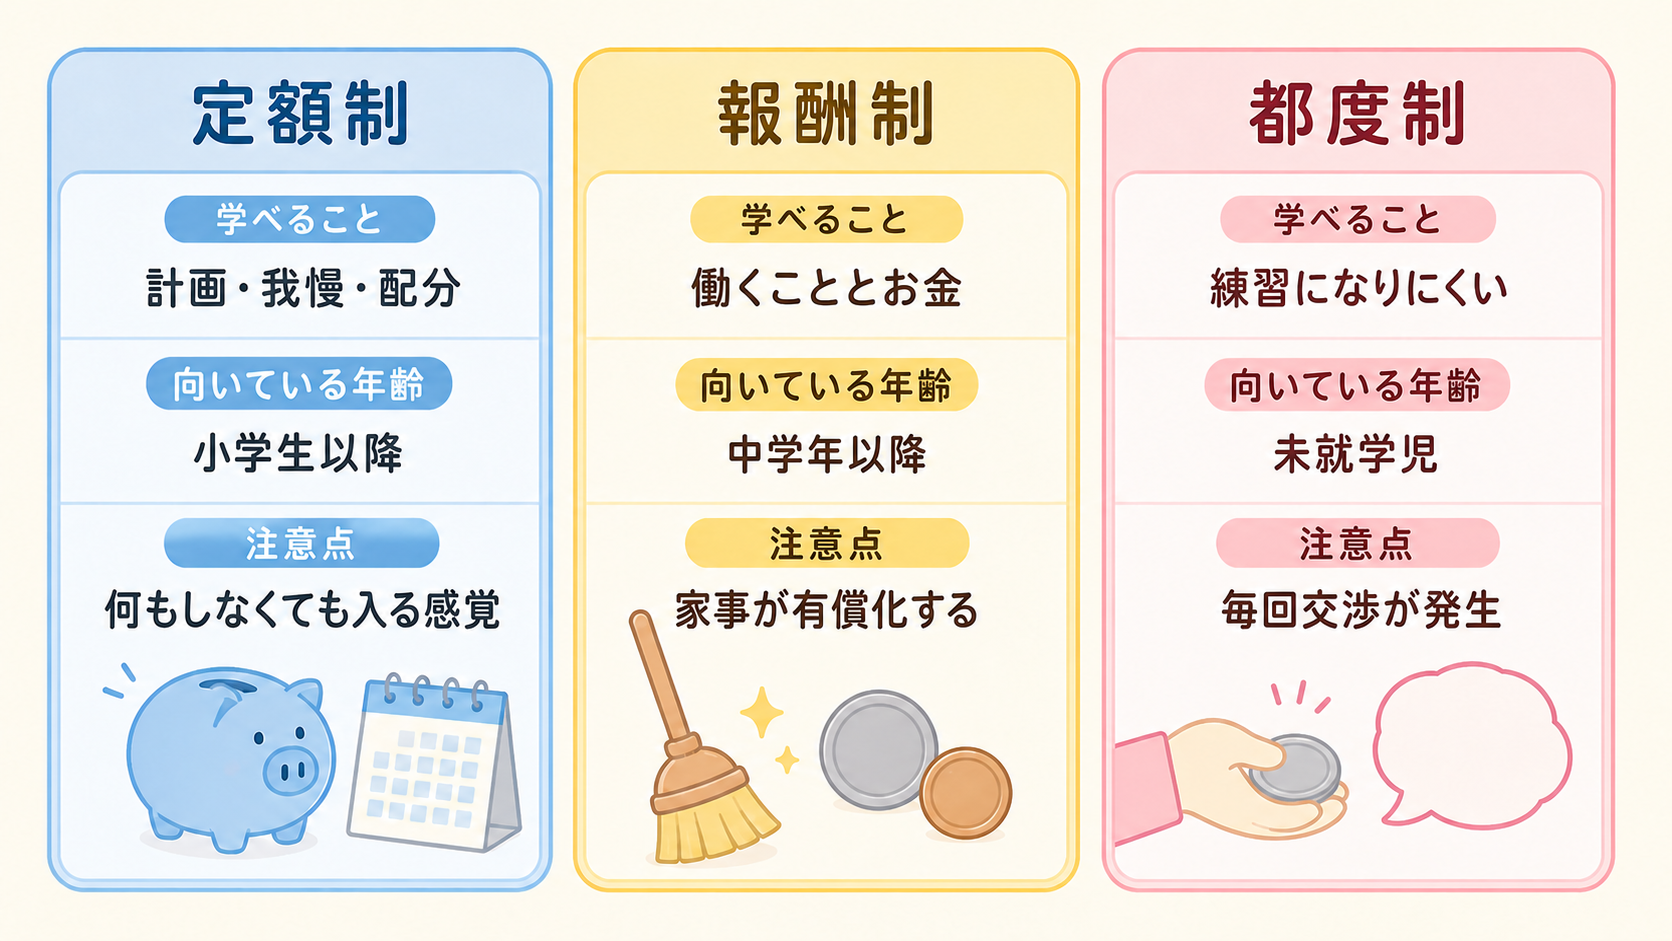
| 定額制 | 報酬制 | 都度制 | |
|---|---|---|---|
| 渡し方 | 毎月(毎週)決まった額 | お手伝いなどの対価として | 必要なときに必要な分 |
| 学べること | 計画、我慢、配分 | 働くこととお金の関係 | (練習にはなりにくい) |
| 向いている年齢 | 小学生以降 | 中学年以降 | 未就学児 |
| 注意点 | 何もしなくても入る感覚 | 家事が有償化する。手伝いをしなくなる場合も | 交渉が毎回発生する |
定額制は、計画を立てる練習になります。月初に受け取り、月末までにどう使うかを自分で決める。足りなくなっても補填しない、が原則です。
報酬制は、働くこととお金がつながります。ただし、家族としてやるべき家事まで有償化すると、無報酬では動かなくなるという副作用があります。「自分の食器を下げる」は無報酬、「玄関の掃除」は報酬、のように線を引いておくと安全です。
都度制は、練習の機会になりにくい方式です。未就学児のうちはこれで構いませんが、小学生になったら定額制へ移行するのが一般的です。
現実的には、定額制をベースに、特別な仕事だけ報酬制という組み合わせが扱いやすいです。
金額については、知るぽるとが「子どものくらしとお金に関する調査」で子どものおこづかいや金銭感覚の実態を調べています。ただ、金額は地域・年齢・家庭方針で幅が大きいので、平均値に合わせるより「その子が管理できる額」から始めるほうが機能します。少なすぎて練習にならない額は避け、多すぎて計画不要になる額も避ける、というバランスです。
「使う・貯める・人のために使う」に分ける
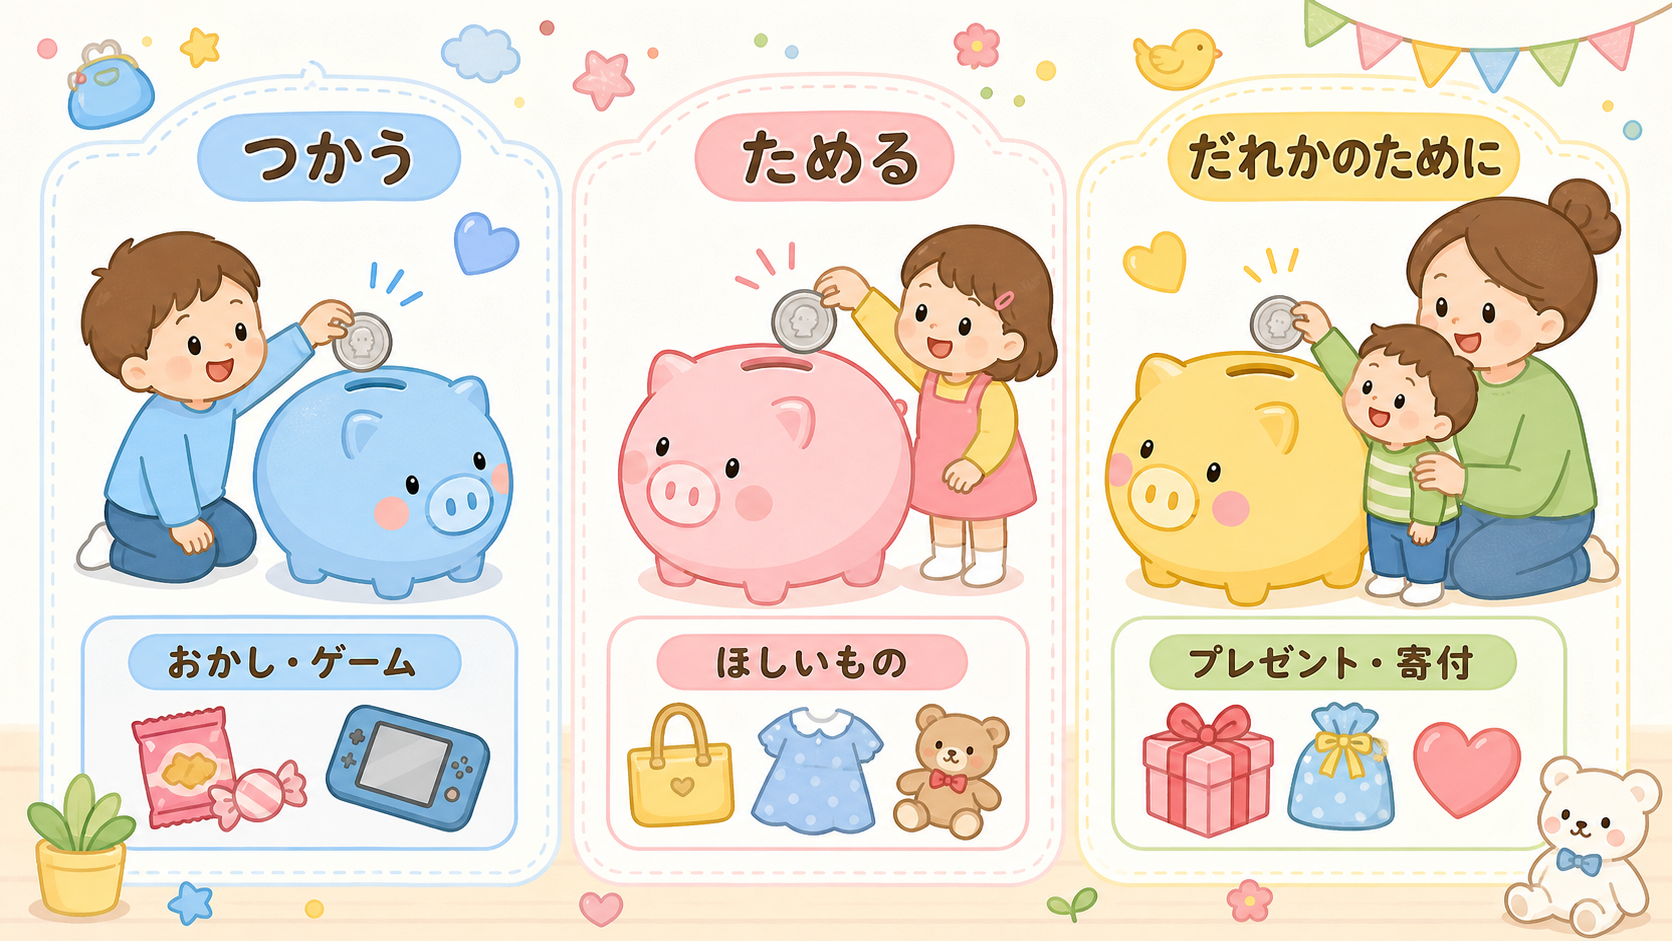
知るぽるとの家庭向け金融教育の解説では、おこづかいを「使うお金」「貯めるお金」「人のために使うお金」「増やすお金」に振り分けて使うことで、大人になってからのお金の管理に活かせるという考え方が紹介されています。
小学生のうちは、まず3つで十分です。
- つかう — 今月使っていいお金。おやつ、文房具、友達との遊び
- ためる — 目標のために取っておくお金。ほしいものが決まっていると続きます
- だれかのために — 家族の誕生日プレゼント、募金
3つに分けるコツは、物理的に分けることです。仕切りのある貯金箱でも、封筒3枚でも構いません。頭の中で「これは貯金ぶん」と思っているだけでは、まず溶けます。
「ためる」を続けるには、目標を先に決めるのが効きます。3,000円のおもちゃなら、月500円貯金で6か月。カレンダーに◯をつけていく形にすると、途中で崩れにくくなります。
おこづかい帳は「毎日つける」をやめると続く
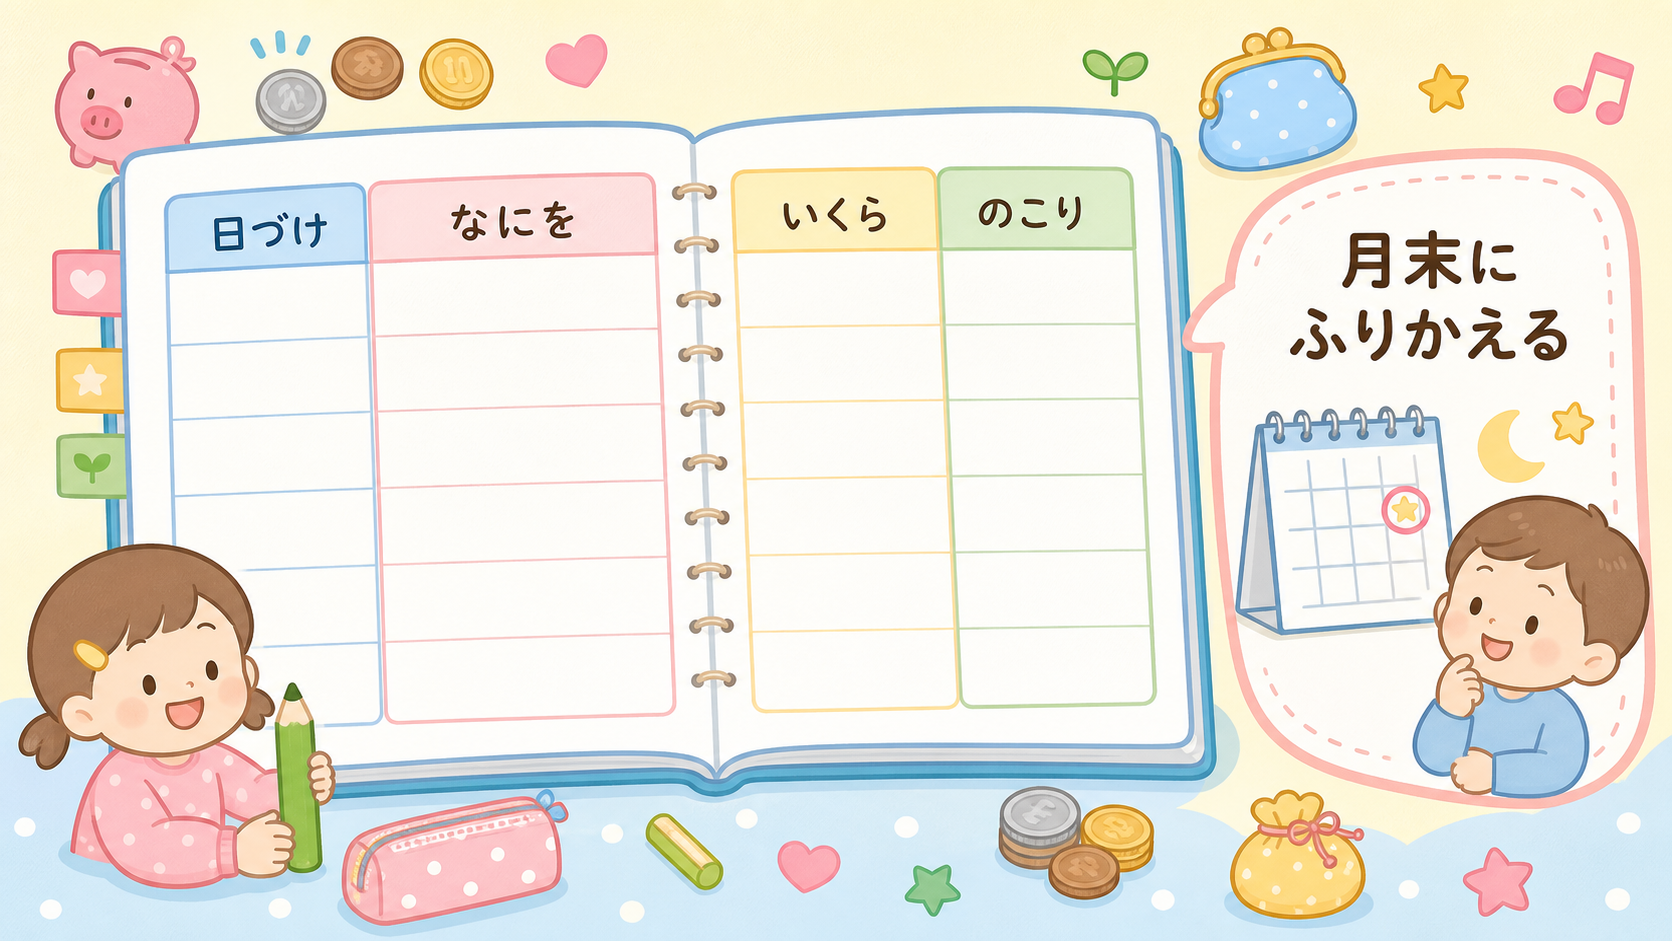
おこづかい帳は、金銭教育の定番です。そして、ほぼ確実に3日で止まります。
続けるための現実的な工夫を順に見ていきます。
- 項目を4つに絞る — 日づけ、なにを、いくら、のこり。これだけです。
- 毎日でなく、使った日だけ書く — 使わない日は空欄でいい、とすると心理的な負担が消えます。
- 週1回、親と一緒に見る時間を作る — 「今週は何に使った?」の5分で十分です。
- 月末に振り返る — 知るぽるとの解説でも、おこづかい帳で記録し、月末に振り返りを行うと管理能力が身につきやすいとされています。
- 足りなくなった月を責めない — 使い切ったこと自体が学びです。
ここがポイントなんですが、大人がレシートを保存する習慣を見せると、子どもは真似します。「お母さんも今月使いすぎた」と言える関係のほうが、続きます。
キャッシュレス時代の追加ルール
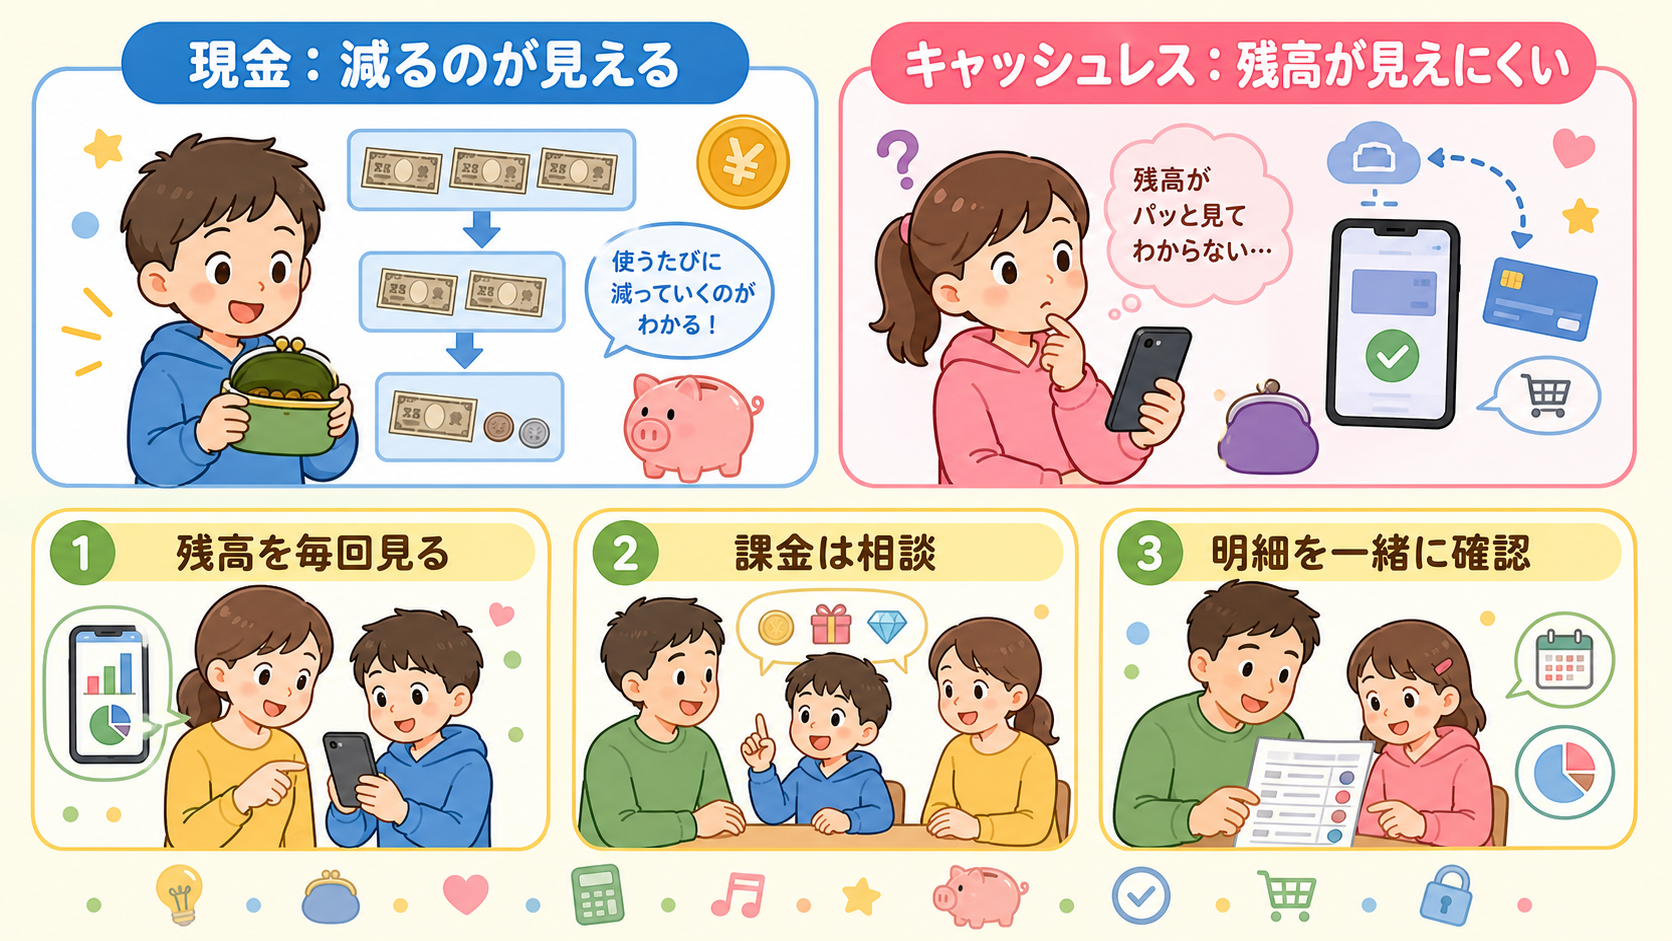
いまの子どもがお金を使う場面は、駄菓子屋だけではありません。ゲーム内のアイテム、動画サービス、電子マネー。減っていくのが見えないという点で、現金とは学びが違います。
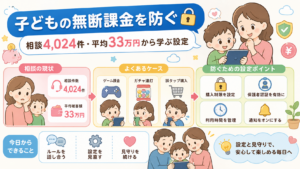
国民生活センターの報道発表によると、契約当事者が小中高生であるオンラインゲームに関する2022年度の相談件数は4,024件、契約購入金額の平均は約33万円でした。しかも相談が最も多いのは小学生です。「お金がかかると分からなかった」「ゲーム内のコインを使っていただけで本物のお金とは思わなかった」という子どもの声も紹介されています。
おこづかいのルールに、次の3つを足しておきます。
- 課金は毎回相談する — 金額の大小にかかわらず。相談したら怒らない、を先に約束します
- 残高を一緒に見る日を作る — 電子マネーやゲーム内通貨の残高を、月1回一緒に確認します
- 「無料」と「無料で始められる」の違いを説明する — 課金の仕組みを、実際のゲーム画面で一緒に確認します
国民生活センターも、子どもが遊ぶゲームの課金の仕組みを一緒に確認して無料で遊べる範囲を理解すること、課金についてルールを決めること、お金の価値や使い方について話し合うことを勧めています。おこづかいの話と、課金の話は地続きです。
学年別の進め方
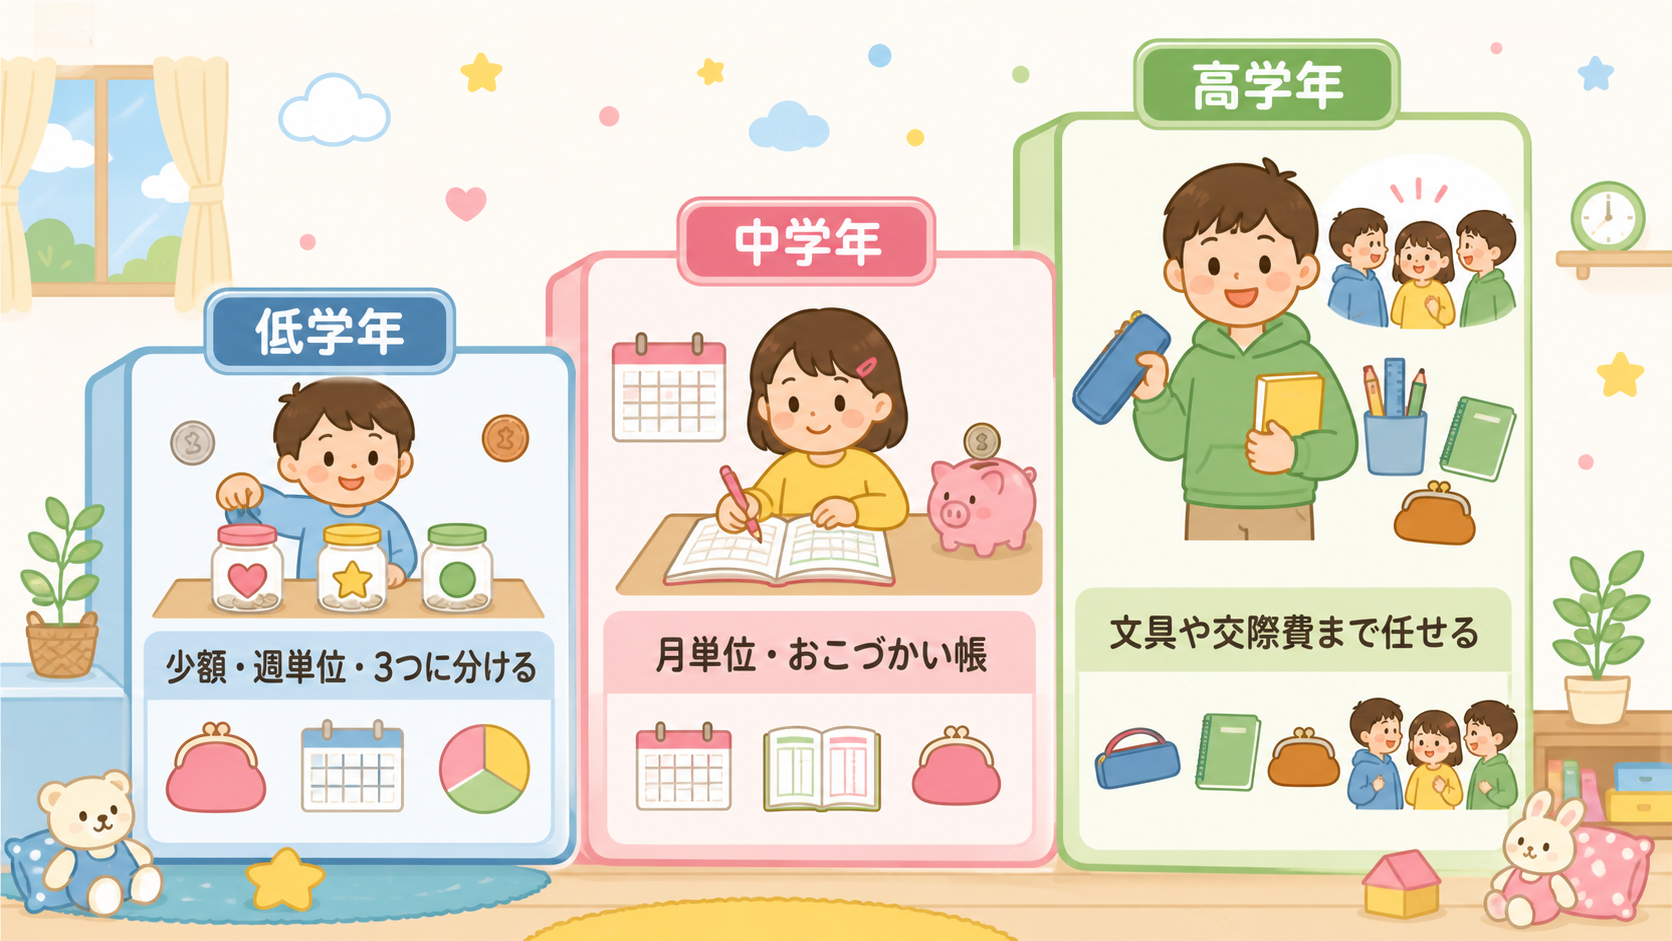
いきなり月単位・高額から始めると、管理しきれません。段階を踏みます。
| 学年 | 渡し方の目安 | 任せる範囲 | 追加するルール |
|---|---|---|---|
| 低学年(1〜2年) | 週単位の少額から | おやつ、小さな文房具 | 3つに分ける。使ったら記録する |
| 中学年(3〜4年) | 月単位へ移行 | 上記+友達との遊び、ちょっとした買い物 | おこづかい帳を月末に振り返る。貯金の目標を決める |
| 高学年(5〜6年) | 月単位・やや増額 | 上記+文房具全般、交際費の一部 | 電子マネー・課金のルール。足りなくても補填しない |
| 中学生 | 月単位・費目を明確に | 上記+部活・趣味の費用 | 明細を一緒に見る。長期の貯金目標を持つ |
移行のタイミングは、学年ではなく「今の範囲を回せているか」で判断します。毎月赤字が続くなら、範囲を広げる前に立て直します。
そして、失敗させることが練習になります。月半ばで使い切って「あと2週間おやつなし」を経験するのは、痛いですが安全な失敗です。大人になってからの失敗より、はるかに安い授業料になります。
よくある誤解とNG例
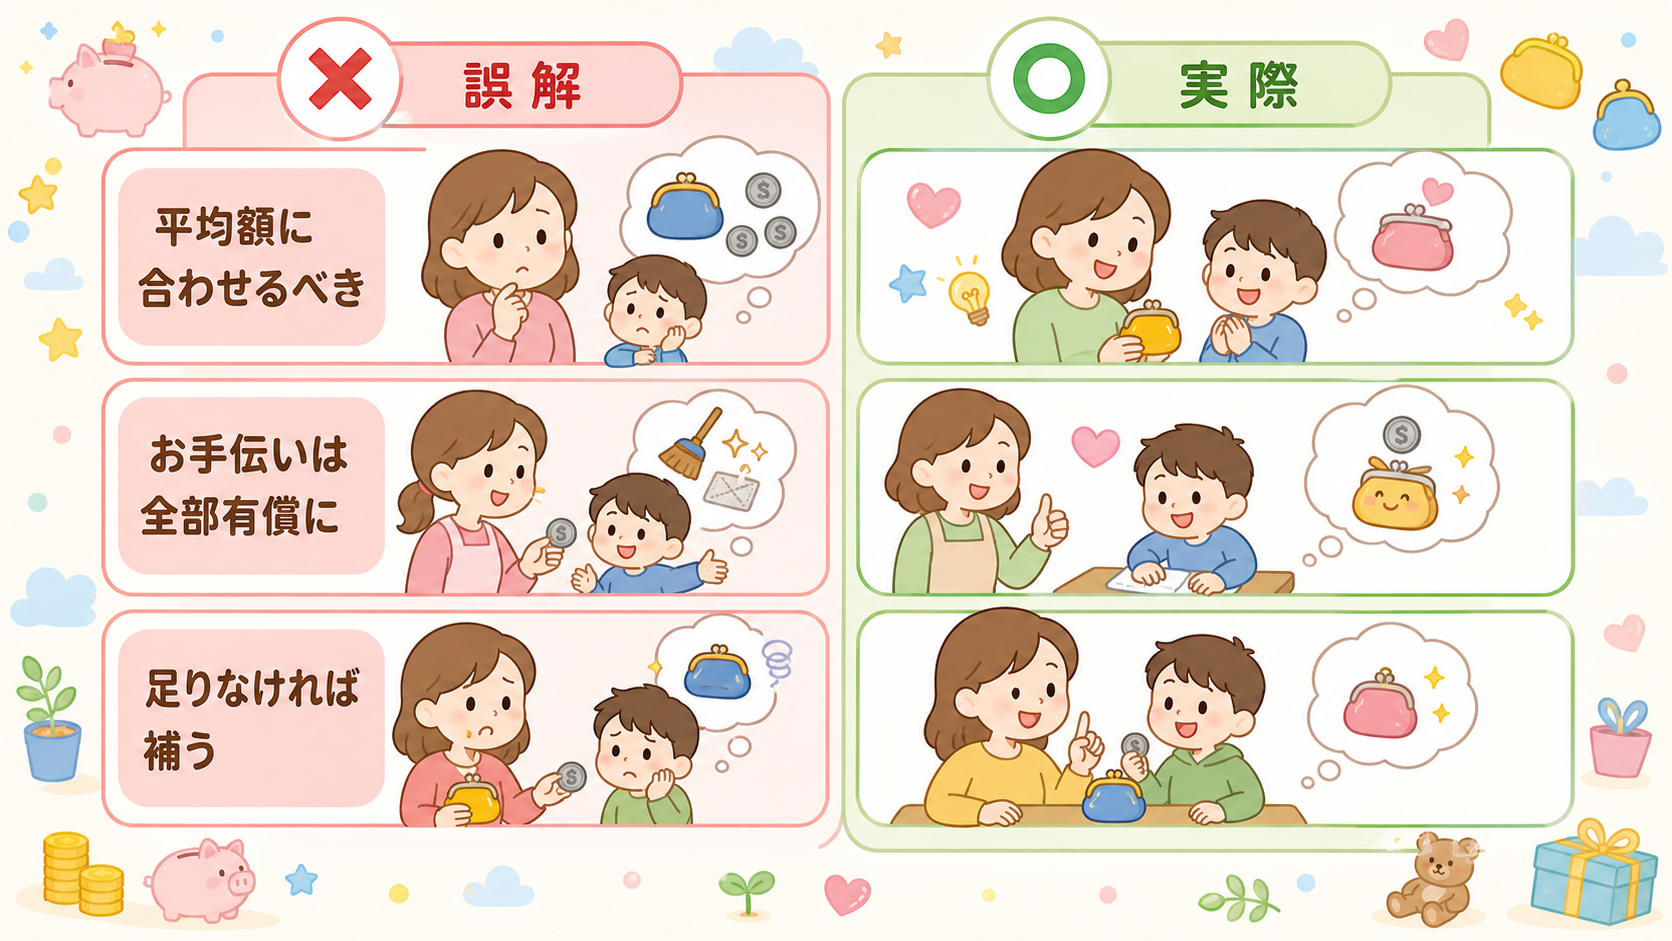
誤解1:平均額に合わせないといけない 金額は地域・家庭の方針で幅が大きく、平均に合わせる意味は薄いです。その子が管理できる額から始め、範囲を広げるときに増やしてください。
誤解2:お手伝いはすべて報酬制にすべき 家族としてやるべきことまで有償化すると、報酬がないと動かなくなることがあります。無報酬の役割と、報酬の対象になる仕事を分けてください。
誤解3:足りなくなったら補填してあげるのが優しさ 補填すると、計画を立てる意味がなくなります。使い切った経験こそが練習です。ただし、必要な文具など生活に関わるものは別枠にしておきます。
誤解4:おこづかい帳は毎日つけないと意味がない 使った日だけ書けば十分です。大事なのは月末の振り返りで、記入の頻度ではありません。
NG例:成績や態度と連動させる テストの点数でおこづかいが増減すると、お金の管理の練習ではなく、評価の話になってしまいます。金銭教育としては切り離しておくほうが機能します。
よくある質問(FAQ)
Q1. おこづかいは何歳から渡せばいいですか?
年齢よりも、お金を数えられる・買い物ができる・待てる・約束を守れる、という4つが目安になります。多くの家庭では小学校入学前後に始めますが、全部そろってからでなく、練習しながら育てる形で構いません。
Q2. いくら渡すのが適切ですか?
金額は地域や家庭の方針で幅が大きいため、平均に合わせる必要はありません。「その子が管理できる額」から始め、任せる範囲を広げるタイミングで見直してください。少なすぎて練習にならない額は避けます。
Q3. 定額制と報酬制、どちらがいいですか?
計画を立てる練習には定額制、働くこととお金の関係を学ぶには報酬制が向きます。定額制をベースに、特別な仕事だけ報酬制にする組み合わせが扱いやすいです。家族としてやるべき家事まで有償化しないことが大切です。
Q4. おこづかい帳が続きません。どうすればいいですか?
項目を「日づけ・なにを・いくら・のこり」の4つに絞り、使った日だけ書く形にしてください。週1回5分、親と一緒に見る時間を作り、月末に振り返ります。知るぽるとの解説でも、月末の振り返りが管理能力につながるとされています。
Q5. 月の途中で使い切ってしまいました。追加で渡すべきですか?
原則は渡しません。使い切った経験が計画の練習になります。ただし、学校で必要な文具など生活に関わるものは、おこづかいとは別枠にしておくと揉めません。
Q6. ゲームの課金はおこづかいから出させるべきですか?
金額の大小にかかわらず、課金は毎回相談するルールにするのが安全です。国民生活センターには、契約当事者が小中高生のオンラインゲーム相談が2022年度に4,024件寄せられており、最も多いのは小学生です。相談したら怒らない、を先に約束しておいてください。
Q7. 祖父母がお小遣いをたくさんくれます。どう扱えばいいですか?
臨時収入として、貯金の割合を高めに設定するのが扱いやすい方法です。「もらったら半分は貯める」など、事前にルールを決めておくと、都度もめずに済みます。
まとめ
- 始める目安は年齢ではなく「数えられる・買える・待てる・守れる」の4つ
- 金額より先に渡し方を決める。定額制ベース+特別な仕事だけ報酬制が扱いやすい
- 「つかう・ためる・だれかのために」の3つに物理的に分ける
- おこづかい帳は使った日だけ。月末の振り返りが本体
- キャッシュレス時代は「課金は毎回相談」「残高を一緒に見る」を追加する
- 月半ばで使い切る失敗は、安い授業料。補填しない
まずは今月、封筒を3枚用意するところから。金額を決めるのは、そのあとで間に合います。
参考文献
- 金融広報中央委員会 知るぽると「子どもにどう教えればいい?家庭で行う金融教育の基本」
- 金融広報中央委員会 知るぽると「子どものくらしとお金に関する調査」
- 金融広報中央委員会 知るぽると「子どものくらしとお金に関する調査(読み物)」
- 金融経済教育推進機構 J-FLEC「金融を学べる教材」
- 金融経済教育推進機構 J-FLEC「標準講義資料 小学生低学年向け「おこづかいからまなぶお金の話」」
- 国民生活センター「子どものオンラインゲーム 無断課金につながるあぶない場面に注意!!」