この記事の主な参照ソース
- 令和7年度税制改正による所得税の基礎控除の見直し等について(国税庁) — 103万円の壁の改正後の金額
- No.1195 配偶者特別控除(国税庁タックスアンサー) — 配偶者特別控除の現行の要件
- 短時間労働者に対する健康保険・厚生年金保険の適用の拡大(日本年金機構) — 106万円の壁の加入要件と今後の予定
- 家族を被扶養者にするときの手続き(日本年金機構) — 130万円の被扶養者基準
「今月はもう入らなくて大丈夫です」——年末が近づくと、シフト表とカレンダーをにらみながら勤務時間を削る。扶養内で働く家庭では毎年おなじみの光景です。
その調整の基準、まだ「103万円」のままになっていませんか。
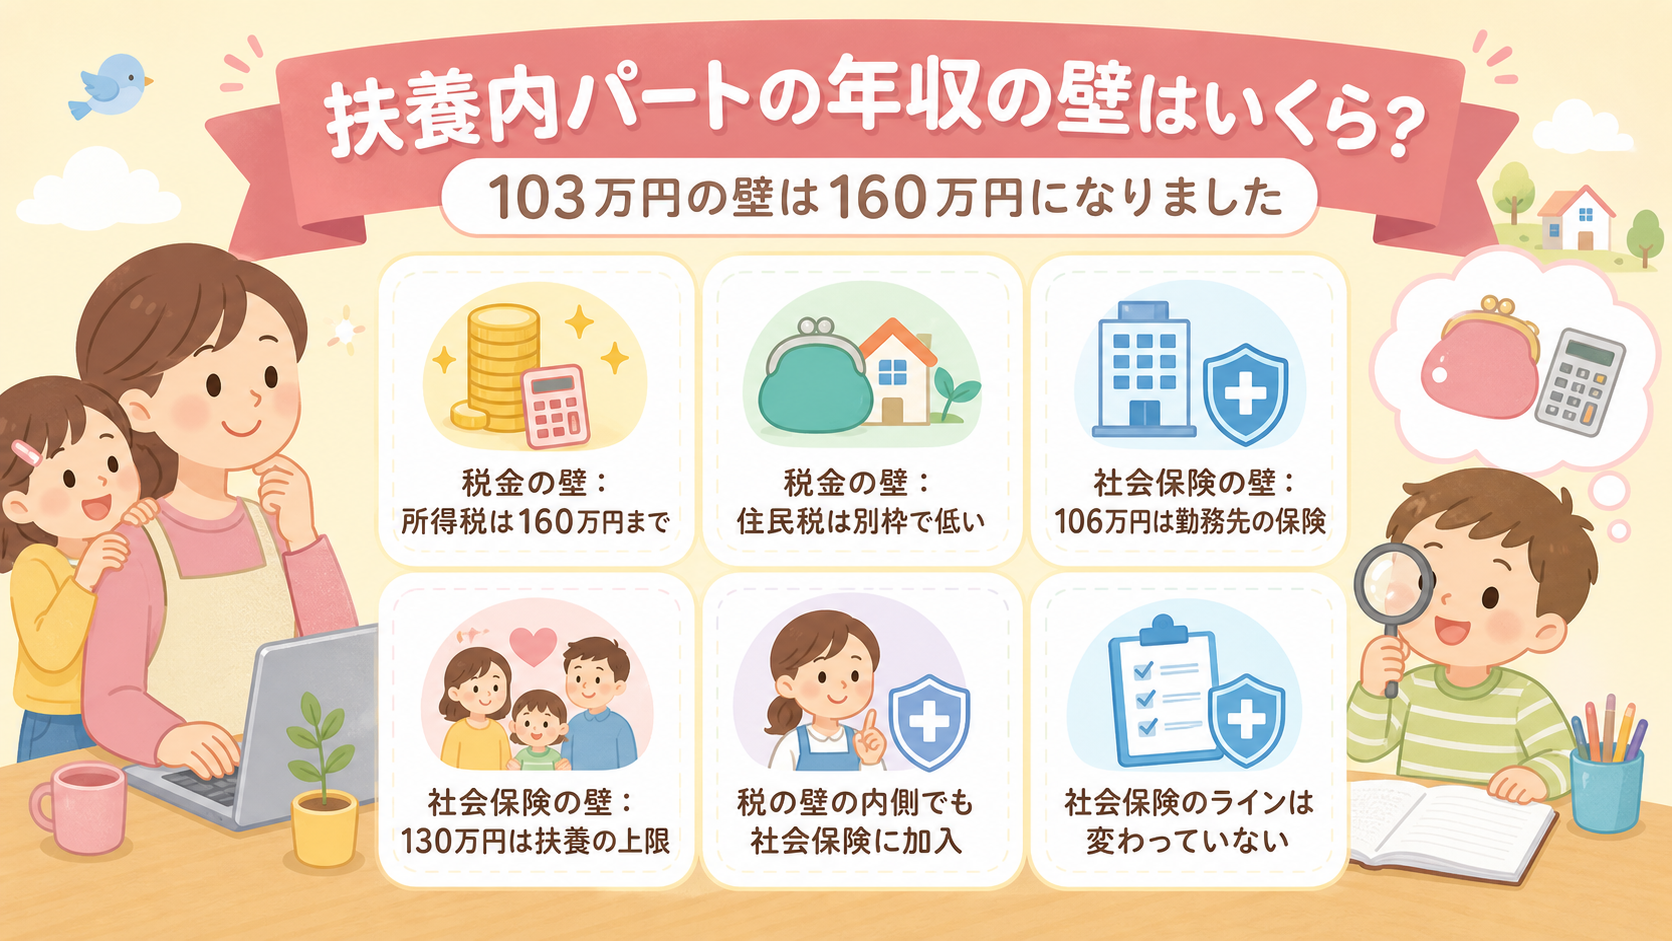
実は2025年(令和7年)の税制改正で、所得税がかからないラインは給与収入160万円に変わりました。「103万円の壁」という言葉だけが今も独り歩きしていて、改正後も昔の金額のままシフトを削り続けている、という話は珍しくないんです。
ただし、ややこしいのはここから。税金の壁が160万円に上がっても、社会保険の壁(106万円・130万円)は別の制度としてそのまま残っています。 しかも社会保険側は、2026年10月に大きく変わる予定があります。
この記事では、国税庁と日本年金機構の一次情報をもとに、2026年8月時点の「年収の壁」を税金と社会保険に分けて整理します。
「年収の壁」は2種類ある|税金の壁と社会保険の壁
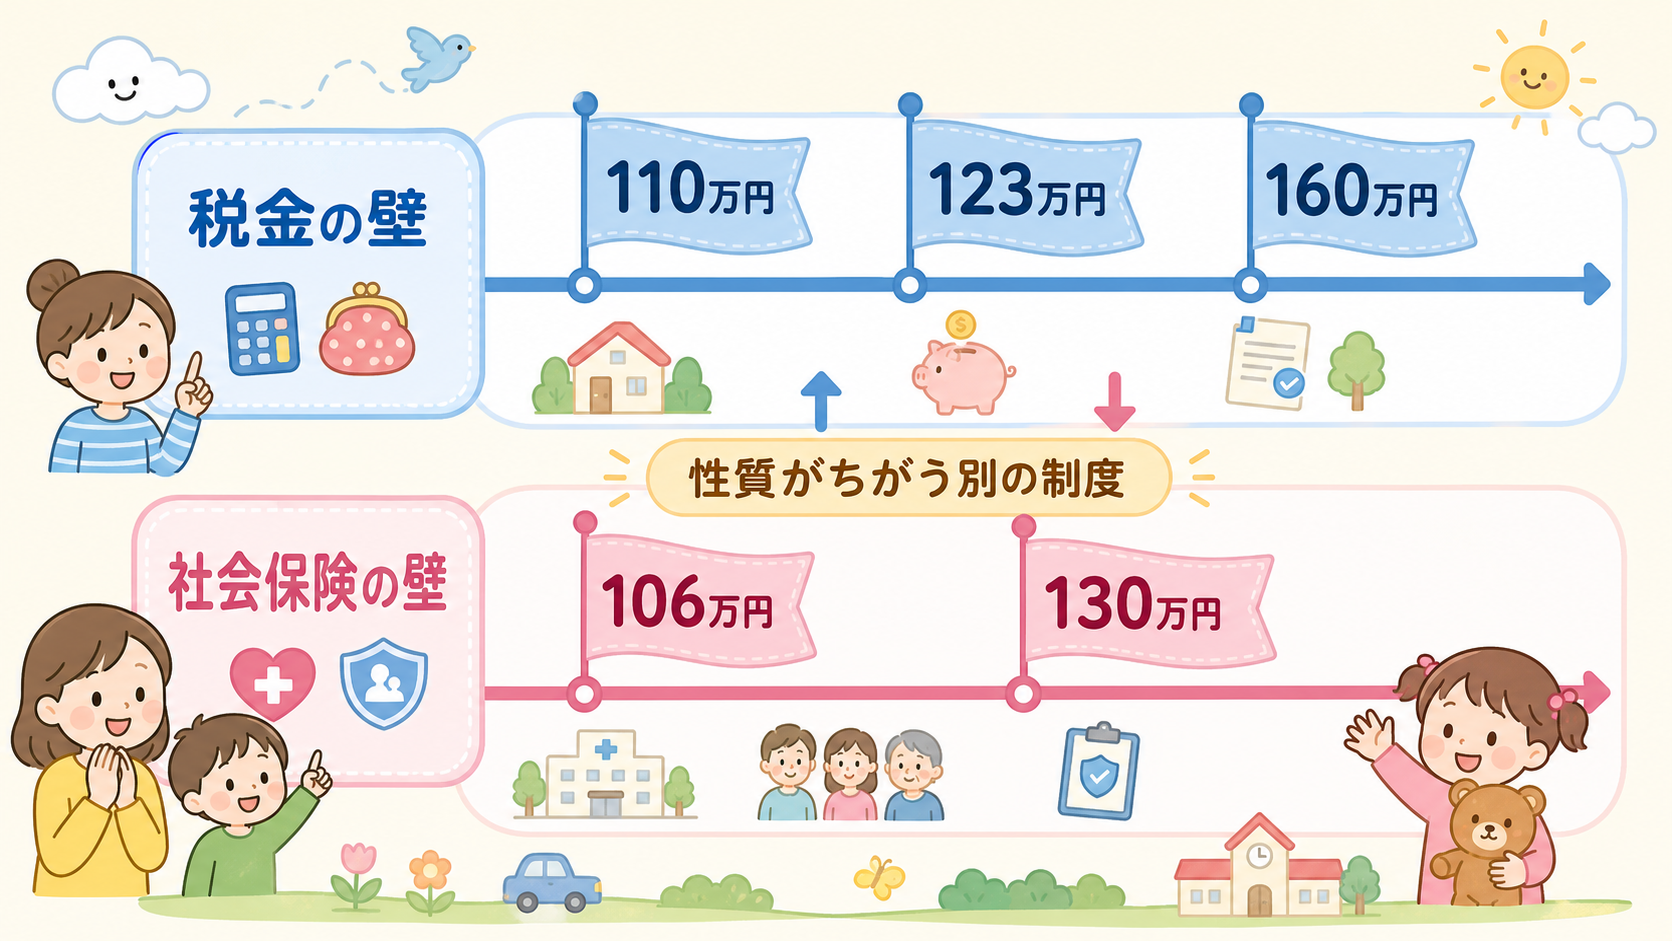
ひとことで「年収の壁」と言っても、中身は性質のちがう2つの系統に分かれます。
- 税金の壁 — 住民税・所得税がかかり始めるラインと、配偶者控除・配偶者特別控除の区切り
- 社会保険の壁 — 勤務先の厚生年金・健康保険に自分が加入するライン(106万円)と、配偶者の扶養でいられる上限(130万円)
この2つは、根拠になる制度も、確認する窓口も、超えたときに起こることも全部別物です。
税金の壁は、超えた「はみ出した分」にだけ税金がかかる仕組みです。1円超えたら収入全体に課税される、というものではありません。イメージとしては段差というより、ゆるい坂道に近いものです。
一方の社会保険の壁は、条件に当てはまった時点で保険料の負担が発生します。手取りの変化が階段状に出やすいのはこちらです。
この違いを押さえたうえで、扶養内パートの家庭でよく聞く誤解を3つ挙げておきます。
- 誤解1「壁を1円でも超えたら大損する」 — 税金の壁については当てはまりません。超えた分に課税されるだけです
- 誤解2「103万円が今もすべての基準」 — 所得税のラインは160万円に変わっています。103万円という金額は現行制度のどの壁とも一致しません
- 誤解3「税金の壁を超えなければ社会保険も安心」 — 社会保険は月額賃金や労働時間で別に判定されるので、税金の壁の内側でも加入対象になることがあります
自分に関係するのがどの壁かは働き方によって変わるので、次の章から1つずつ見ていきます。
税金の壁はいくらまで?|103万円は160万円に変わった
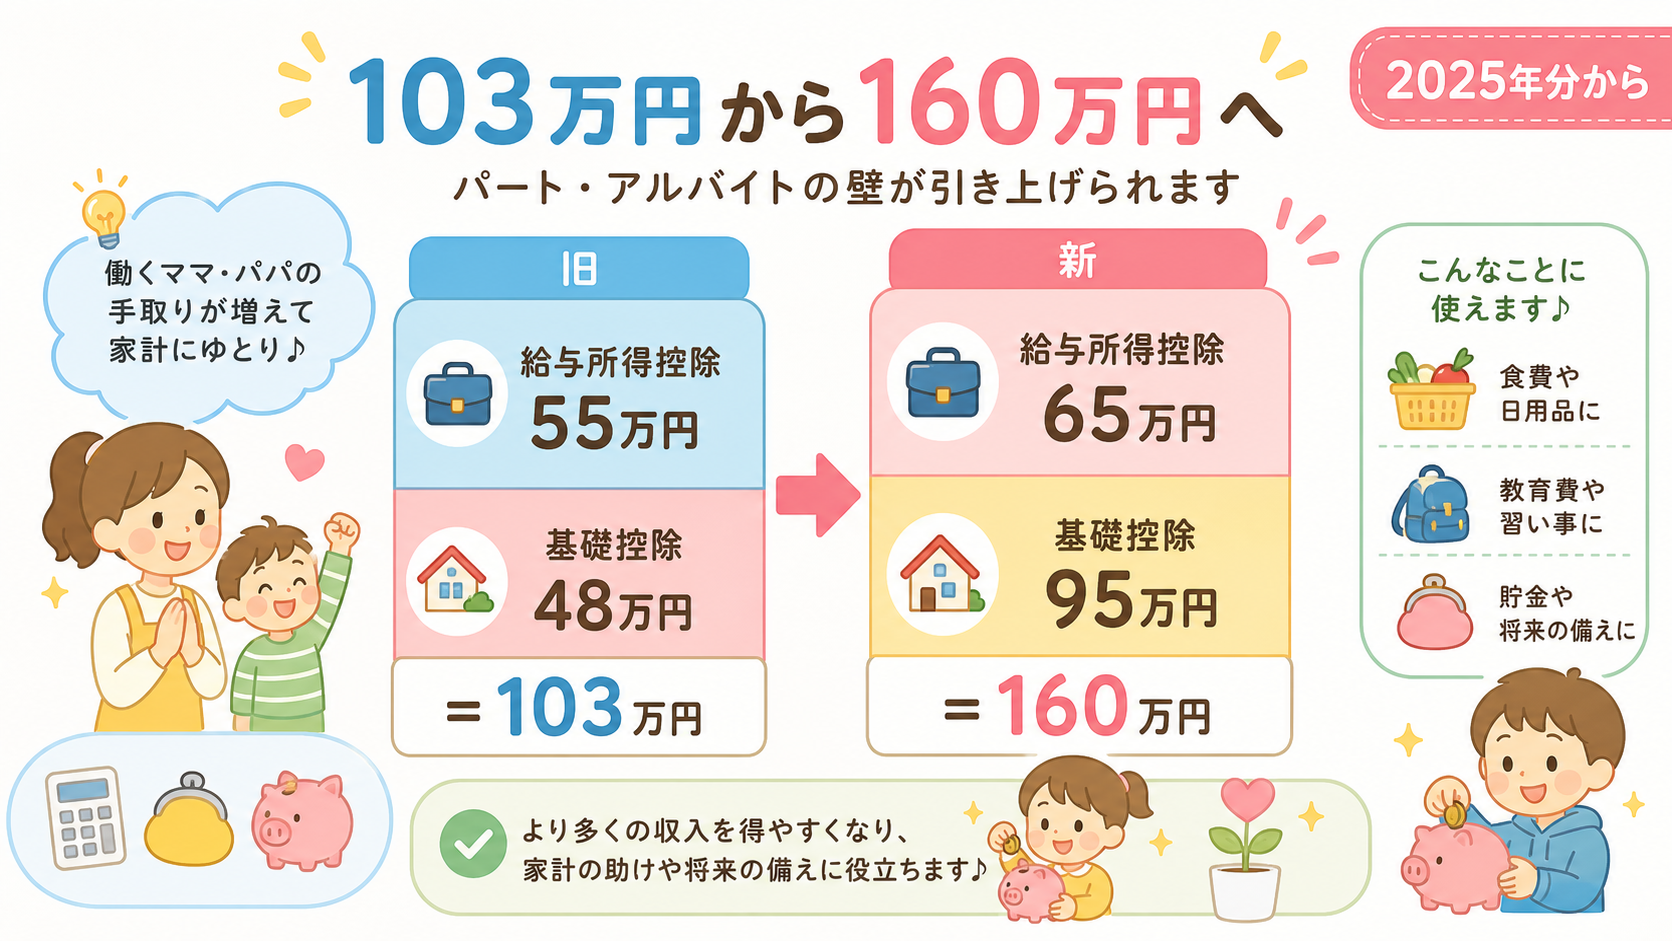
給与収入だけの人の場合、所得税がかからない上限は「給与所得控除」と「基礎控除」の合計で決まります。2025年の改正では、この2つが同時に引き上げられました。
- 給与所得控除の最低保障額:55万円 → 65万円
- 基礎控除(合計所得132万円以下の場合):48万円 → 95万円
合計すると 65万円+95万円=160万円。パート収入が160万円以下なら所得税はかかりません。103万円時代と比べて、枠が57万円分も広がった計算です。
適用はすでに始まっています。国税庁の案内では、改正は令和7年12月1日に施行され、2025年分(令和7年分)以後の所得税に適用されるとされています。なお、合計所得132万円以下の区分の基礎控除95万円は期間限定の特例ではなく、令和9年分以後も95万円のまま続く恒久的な仕組みです。
住民税のラインは160万円ではない
ここで注意したいのが住民税です。住民税の非課税ラインは所得税より低いところにあり、扶養親族がいない場合、給与収入110万円以下なら住民税非課税(従来は100万円)——というのが東京23区・江戸川区の案内です。2025年中の収入に対する2026年度分(令和8年度分)の住民税から適用されています。
非課税の基準額は自治体によって異なるため、正確な金額はお住まいの市区町村の案内で確認してください。「160万円まで税金ゼロ」ではなく、「110万円前後から住民税、160万円から所得税」という二段構えで覚えておくと実態に近くなります。
配偶者控除・配偶者特別控除はどうなった?
自分自身の税金とは別に、「配偶者(納税者本人)の税金」に効くのが配偶者控除と配偶者特別控除です。
配偶者控除の対象は、配偶者の給与収入123万円以下(合計所得58万円以下)。控除額は、納税者本人の合計所得900万円以下で38万円です(本人の合計所得1,000万円超は対象外)。
ここがいちばん誤解されやすいところなんですが、123万円を超えた瞬間に世帯の控除が消えるわけではありません。123万円を超えると配偶者特別控除に切り替わり、給与収入160万円以下(合計所得95万円以下)までは同じ38万円が満額で続きます。その先も配偶者の合計所得133万円までは、控除が段階的に残ります。
| 税金の壁 | 改正前 | 2026年8月時点 | 適用時期 |
|---|---|---|---|
| 住民税の非課税ライン(扶養親族なし) | 給与収入100万円以下 | 110万円以下(東京23区の例) | 2026年度分から |
| 所得税の非課税ライン | 103万円以下 | 160万円以下 | 2025年分から |
| 配偶者控除 | 103万円以下 | 123万円以下 | 2025年分から |
| 配偶者特別控除(満額38万円) | — | 160万円以下 | 2025年分から |
※配偶者控除・配偶者特別控除の満額38万円は、納税者本人の合計所得900万円以下の場合です。
税金だけを見るなら、いま強い意味を持つ数字は「110万円前後(住民税・自治体で異なる)」と「160万円(所得税・配偶者特別控除の満額)」の2つ。「103万円」も「123万円」も、世帯の手取りを大きく変える壁ではなくなっています。
社会保険の壁は別の仕組み|106万円と130万円の違い
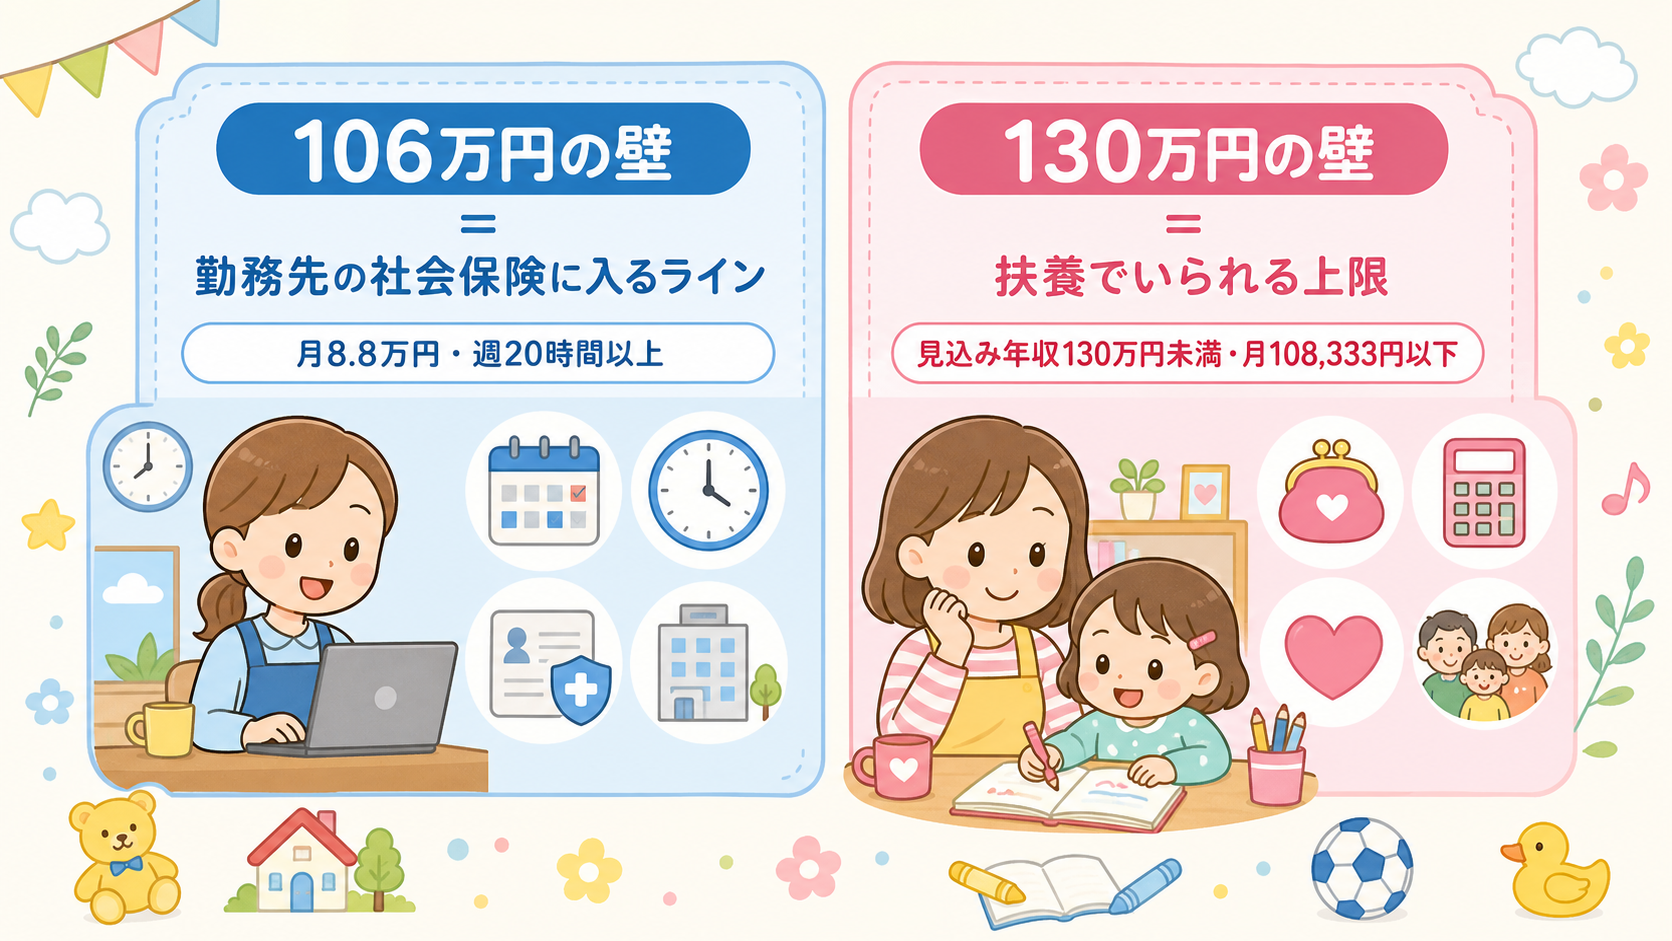
「じゃあ160万円まで気にせず働ける」と思いたくなりますが、そう単純にいかないのが社会保険です。2025年の税制改正で動いたのは税金側だけで、社会保険のラインは変わっていません。
106万円の壁=自分が勤務先の社会保険に入るライン
日本年金機構の案内では、パート・アルバイトの方は次の条件をすべて満たすと、勤務先の厚生年金・健康保険の加入対象になります。
| 加入の条件(2026年8月時点) | 内容 |
|---|---|
| 労働時間 | 週の所定労働時間が20時間以上 |
| 賃金 | 所定内賃金が月額8.8万円以上 |
| 雇用期間 | 2か月を超える雇用の見込み |
| 学生区分 | 学生でない |
| 勤務先の規模 | 厚生年金の被保険者数が51人以上の事業所 |
実はこれ、意外と見落としがちで、判定に使うのは「年収106万円」ではなく月額8.8万円の所定内賃金です。8.8万円を12か月分にするとおよそ106万円になることからの通称で、106万円という金額そのものが条件に書かれているわけではありません。年末に慌てて年収を計算しても、判定のものさしがそもそも違う、ということです。
130万円の壁=配偶者の扶養でいられる上限
こちらは、勤務先の社会保険に入らない人が「配偶者の健康保険の扶養(被扶養者)」でいられるかどうかのラインです。日本年金機構の基準はこうなっています。
- 年間収入130万円未満(60歳以上または障害のある方は180万円未満)
- 同居の場合は、収入が配偶者(被保険者)の半分未満。別居の場合は仕送り額未満
- 判定は過去の実績ではなく、今後1年間の見込み額。給与なら月額108,333円以下が目安
- パート収入だけでなく、失業給付・公的年金・傷病手当金なども収入に数える
| 106万円の壁 | 130万円の壁 | |
|---|---|---|
| 何のライン? | 勤務先の社会保険に自分が入る | 配偶者の扶養でいられる上限 |
| 判定のものさし | 所定内賃金が月額8.8万円以上(+週20時間以上など) | 年間見込み130万円未満(給与なら月108,333円以下) |
| 主に関係する人 | 従業員51人以上の会社で週20時間以上働く人 | 106万円側の条件に当てはまらない働き方の人 |
| 超えるとどうなる | 勤務先の厚生年金・健康保険に加入 | 扶養から外れて自分で保険に入る |
大まかに言えば、51人以上の会社で週20時間以上働くなら106万円側、そうでなければ130万円側が自分の壁です。
「106万円の壁」は2026年10月に変わる予定
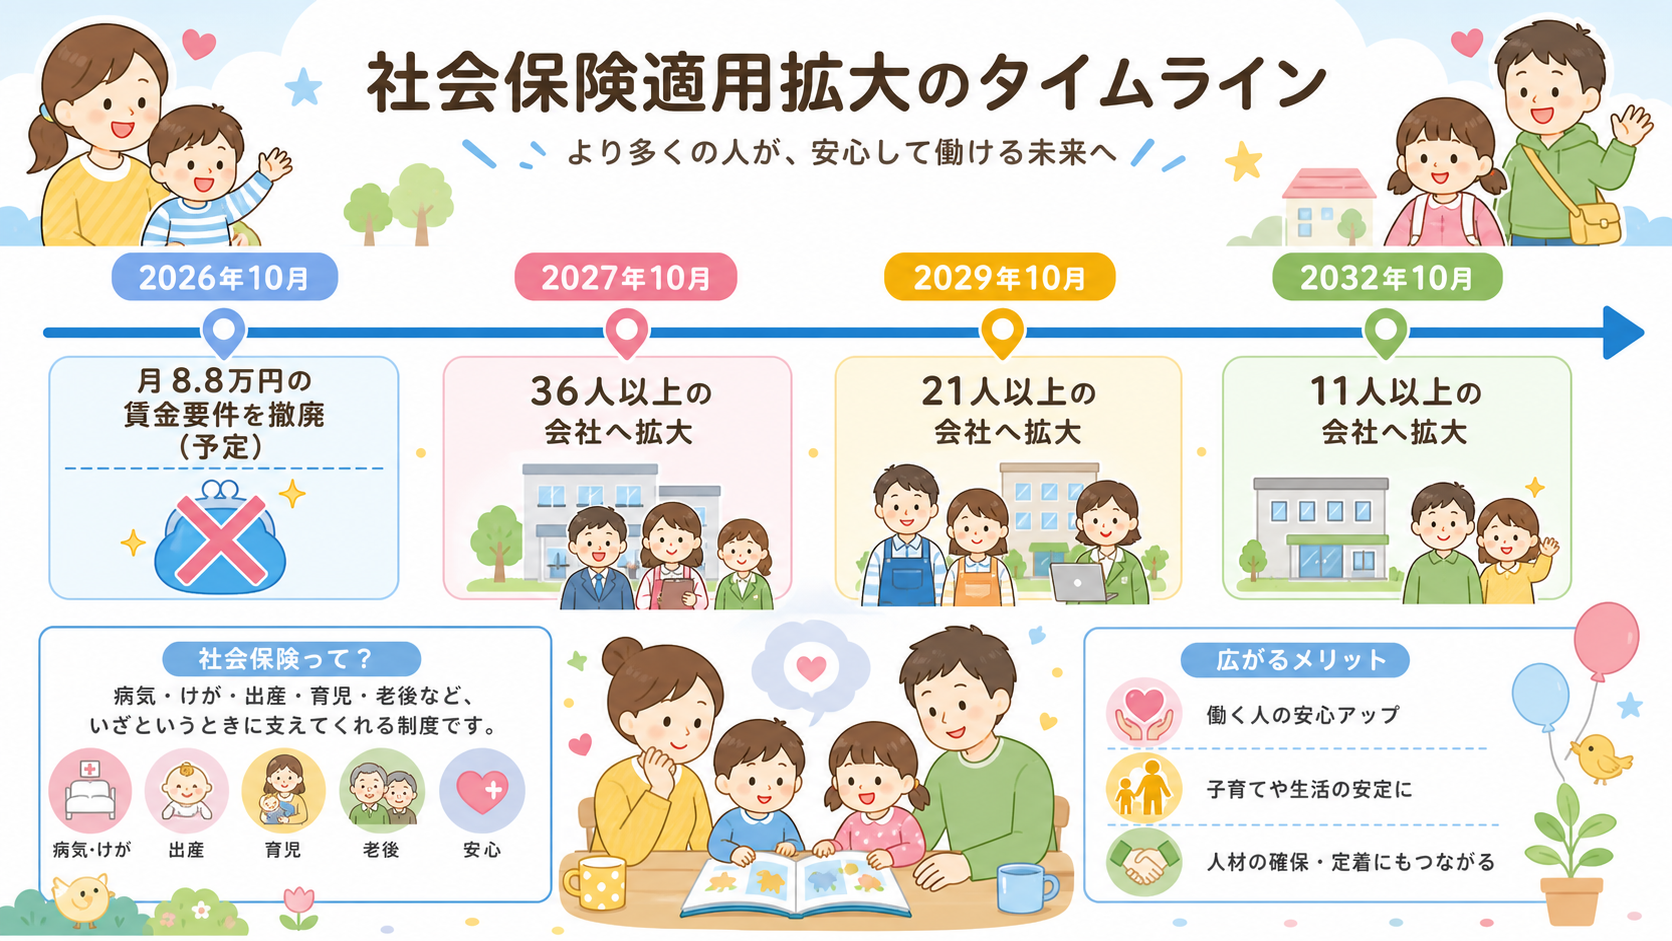
社会保険の壁は「変わっていない」と書きましたが、正確には「これから動く」段階に入っています。
日本年金機構の案内では、月額8.8万円の賃金要件は2026年10月に撤廃される予定とされています。撤廃後は、金額ではなく週20時間以上働くかどうかが加入の主な分かれ目になります。「月の給料を8.8万円未満に抑える」タイプの調整は、2026年10月以降は成り立たなくなる見込みです。
対象になる会社の範囲も、段階的に広がっていきます。
| 時期 | 勤務先の規模の要件 |
|---|---|
| 現在 | 厚生年金の被保険者数51人以上 |
| 2027年10月 | 36人以上へ拡大 |
| 2029年10月 | 21人以上へ拡大 |
| 2032年10月 | 11人以上へ拡大 |
いまは「うちの会社は50人以下だから対象外」という人も、数年のうちに対象へ入っていく流れです。シフト調整の前提が毎年少しずつ変わっていく時期だと考えてください。
130万円側の運用も動いている
130万円の壁のほうも、判定の運用が柔らかくなってきています。
- 残業などによる一時的な収入増加であれば、事業主の証明を添付することで原則連続2回までは扶養にとどまれる取り扱いがあります(厚生労働省「年収の壁」への対応)
- 2026年4月からは、実績ではなく労働条件通知書などの契約内容から見込んだ年収で判定する取り扱いが始まりました。契約上の見込みが基準未満で収入が給与だけなら、一時的に超えても扶養のままと認められる場合があります
「うっかり残業で数千円はみ出したら即アウト」という運用ではなくなってきている、というのが直近の流れです。ただし最終的な認定は健康保険側の判断なので、超えそうだと気づいた時点で早めに配偶者の勤務先へ相談を。
手取りが減るか、保障が増えるか|両面から見る
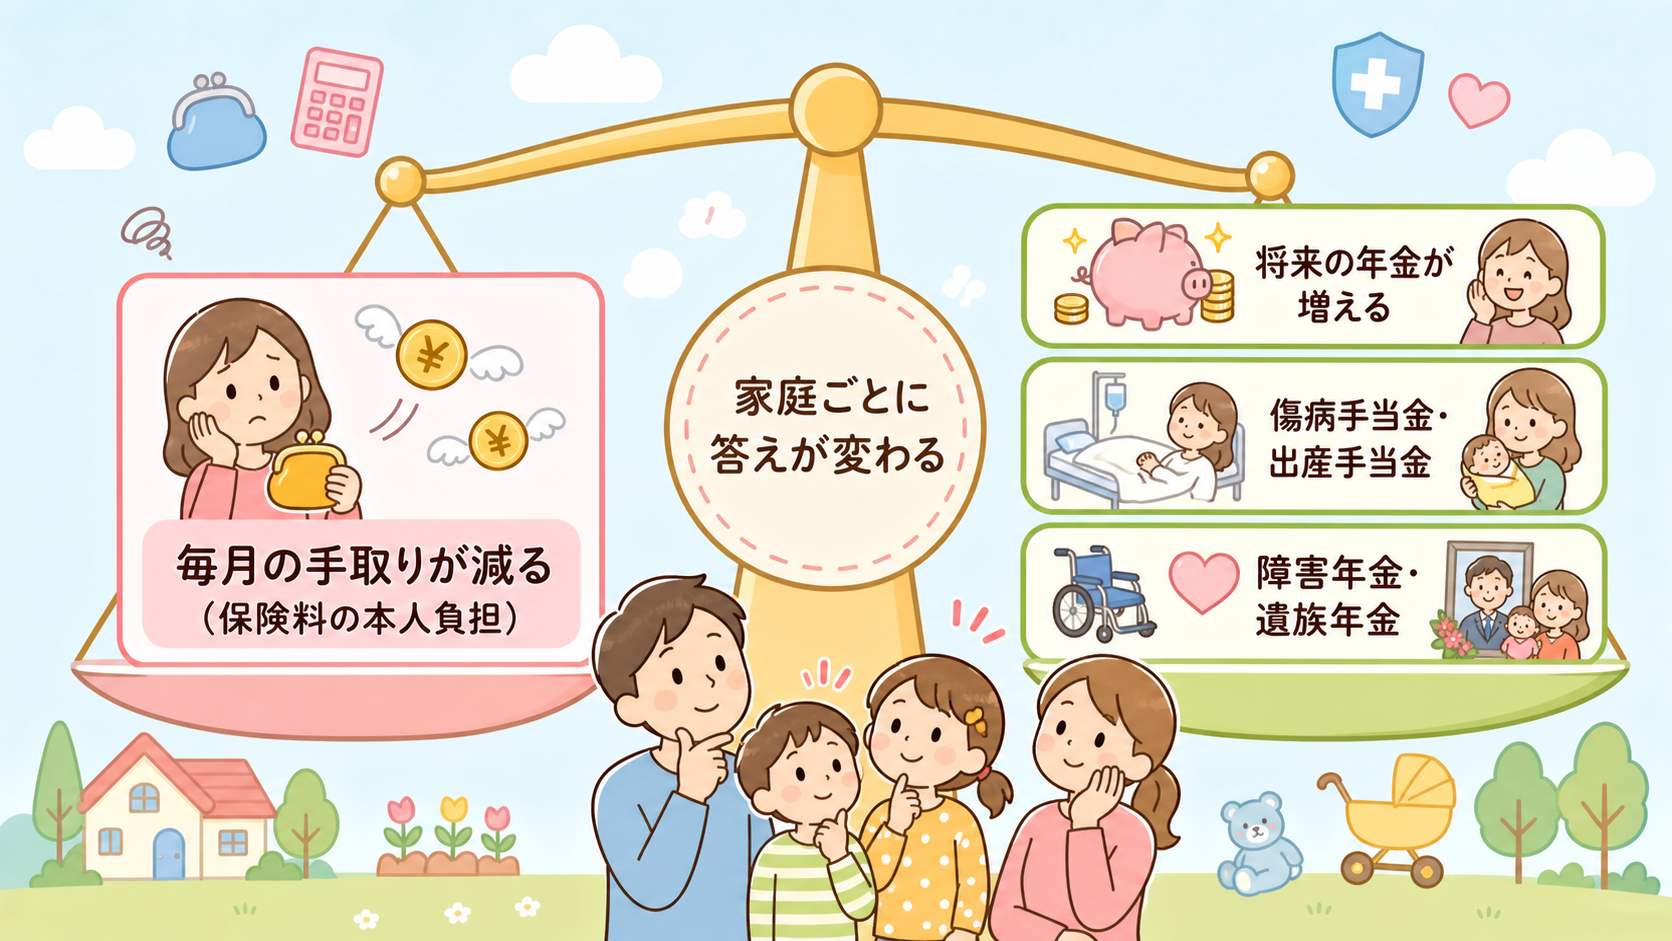
社会保険の壁の話は、「保険料で手取りが減る」の面ばかりが注目されがちです。本人負担が発生するのは事実ですが、厚生労働省は加入によって受け取る側が増えるものも案内しています。
| 見る角度 | 加入すると変わること |
|---|---|
| 毎月の手取り | 厚生年金・健康保険の保険料の本人負担分が引かれる |
| 保険料の負担 | 半分は会社が負担する |
| 将来の年金 | 厚生年金の分だけ将来の年金額が増える |
| 病気・出産で休むとき | 傷病手当金・出産手当金の対象になる |
| 万一のとき | 障害年金・遺族年金の保障がある |
保険料の半分を会社が持つ、というのは国民年金・国民健康保険に自分で入る場合にはない仕組みです。
そのうえで、「扶養内にとどまるのと社会保険に入るの、どちらがいいか」への一律の答えは、この記事では出しません。今の手取りを優先したい時期なのか、長く働いて将来の年金を厚くしたいのか。子どもの年齢、家計の状況、これから増やせる勤務時間——家庭ごとに変数が違いすぎるからです。
判断の材料にするなら、「今月の手取りがどうなるか」と「病気・出産・老後にどう効くか」の両方を紙に書き出して見比べること。片方だけで決めると、状況が変わったときに見え方も変わってしまいます。
見落としやすい変数をもう1つ。勤務先の家族手当・配偶者手当です。支給の条件は法律ではなく会社ごとの規程で決まっているため、税金の壁が160万円に上がった後も、手当の基準が以前の金額のままの会社もあります。配偶者の勤務先の就業規則も合わせて確認しておくと、思わぬ行き違いを防げます。
シフトを変える前に|確認リストと相談先
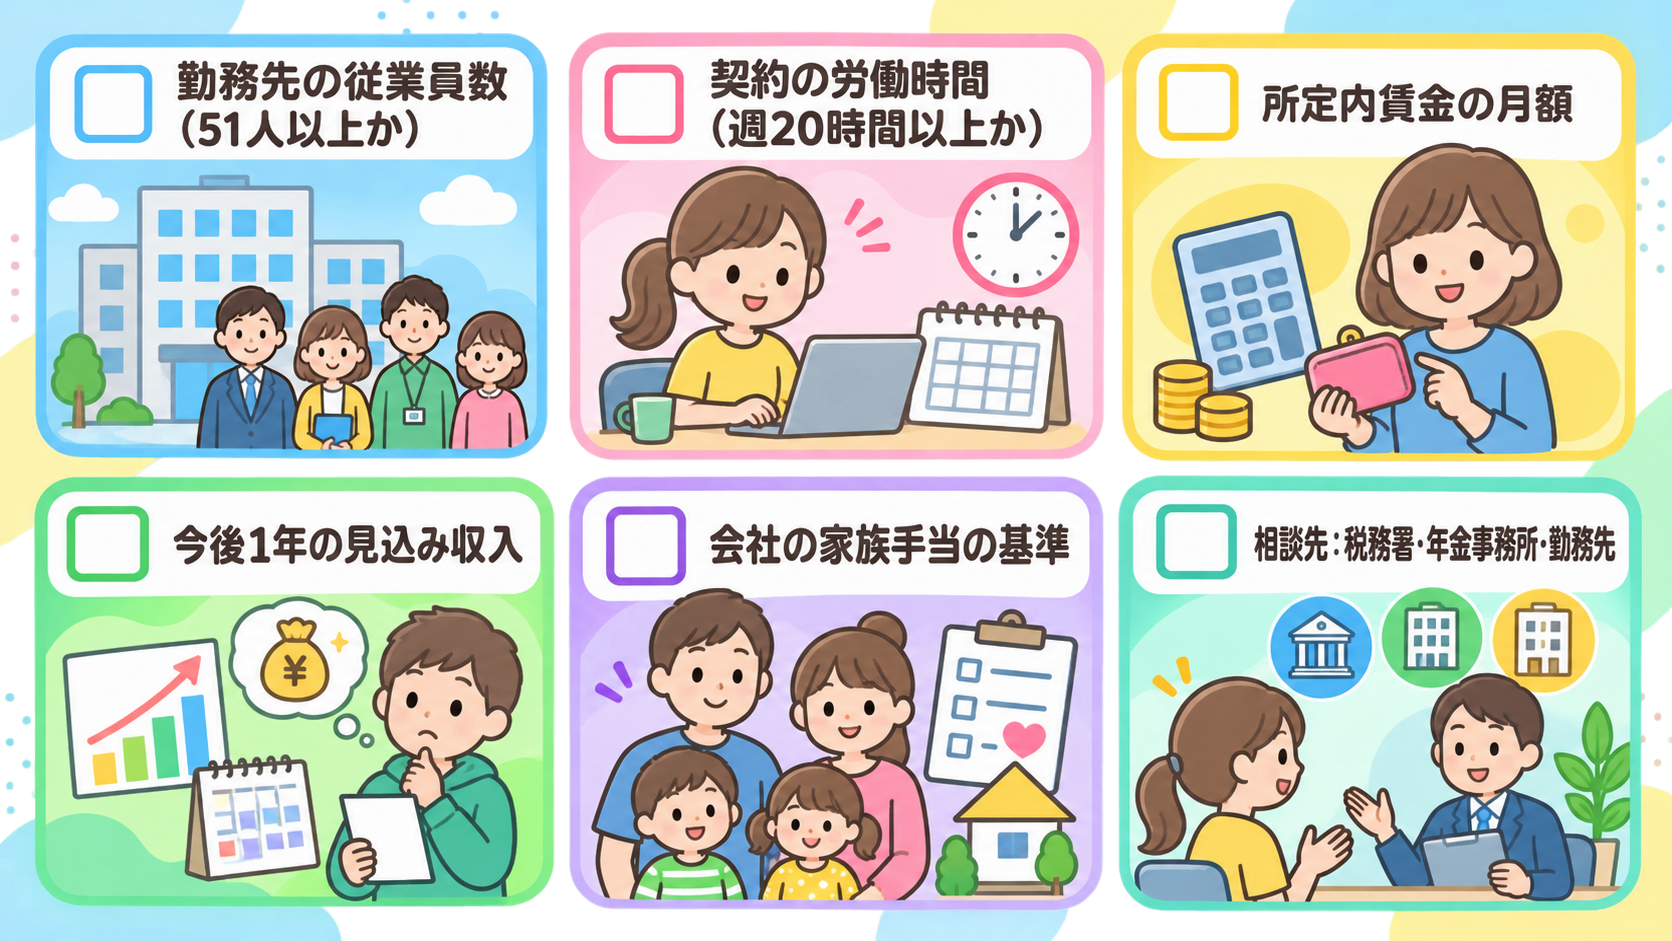
ここまでの内容を、シフトや契約を見直す前のチェックリストに落としておきます。
- 勤務先の厚生年金の被保険者数は51人以上か(2027年10月から段階的に拡大予定)
- 自分の契約は週20時間以上か
- 所定内賃金は月額8.8万円以上か(この賃金要件は2026年10月に撤廃予定)
- 今後1年間の見込み収入は130万円未満か(給与なら月108,333円以下が目安)
- 配偶者の勤務先の家族手当の基準はいくらか
- 契約を変える場合、労働条件通知書の内容はどうなるか(2026年4月からは契約内容で扶養を判定する取り扱いあり)
そして、迷ったときの相談先です。年収の壁は窓口が制度ごとに分かれているので、「どこに聞くか」を先に知っておくだけで話が早くなります。
| 知りたいこと | 相談先 |
|---|---|
| 所得税・配偶者控除のこと | 税務署、国税庁タックスアンサー |
| 住民税の非課税ラインのこと | お住まいの市区町村の税務担当 |
| 自分の社会保険加入のこと | 勤務先の労務担当、年金事務所 |
| 扶養(被扶養者)の認定のこと | 配偶者の勤務先の担当窓口 |
制度の案内は年ごとに更新されます。この記事の金額は2026年8月時点の公開情報にもとづくものなので、働き方を実際に変える前に、上の窓口で最新の条件を確かめてから動いてください。
よくある質問(FAQ)
Q1. 「103万の壁」は今いくらまでですか?
所得税がかからないラインという意味なら、給与収入160万円以下です(2025年分から)。給与所得控除65万円と基礎控除95万円の合計で、国税庁が案内している現行の金額です。ただし住民税は別で、東京23区の例では110万円以下が非課税ライン(2026年度分から)。住民税の基準は自治体によって異なります。
Q2. 160万円ぎりぎりまで働くと、配偶者の税金が増えませんか?
配偶者控除の対象は給与収入123万円以下ですが、123万円を超えても160万円以下なら、配偶者特別控除として同じ38万円の控除が受けられます(納税者本人の合計所得900万円以下の場合)。160万円を超えると控除額は段階的に縮小し、配偶者の合計所得133万円を超えたところで対象外になります。
Q3. 106万円の壁は「年収106万円」を超えなければ大丈夫ですか?
判定は年収ではなく、所定内賃金が月額8.8万円以上か、週20時間以上かなどの条件で行われます。106万円は月額8.8万円を12か月分にした通称にすぎないため、年収ベースの自己計算とはずれることがあります。なお、この賃金要件自体が2026年10月に撤廃される予定です。
Q4. 130万円を一時的に超えたら、すぐ扶養から外れますか?
被扶養者の判定は今後1年間の見込み収入で行われます。残業などによる一時的な超過なら、事業主の証明を添付することで原則連続2回まで扶養にとどまれる取り扱いがあり、2026年4月からは労働契約の内容から見込んだ年収で判定する取り扱いも始まっています。最終的な認定は健康保険側が行うため、超えそうな時点で配偶者の勤務先に相談してください。
Q5. 大学生の子どものアルバイトにも「壁」の変更はありますか?
あります。2025年の改正で、19歳以上23歳未満の親族を対象にした特定親族特別控除(最高63万円)が新設され、子の合計所得が58万円超123万円以下でも親の控除が段階的に残る仕組みになりました。適用の細かい条件は国税庁の案内で確認してください。
Q6. 結局、扶養内と社会保険加入のどちらがいいのでしょうか?
一律の正解はありません。加入すると保険料の本人負担が発生する一方で、将来の年金額が増え、傷病手当金・出産手当金や障害・遺族年金の保障が付きます。何年働く予定か、今の家計に必要な金額はいくらか、将来の年金をどれだけ厚くしたいかによって答えが変わるため、手取りと保障の両面を並べて検討してください。
まとめ
- 所得税の非課税ラインは103万円から160万円に変わった(2025年分から・国税庁)
- 住民税は別枠で、東京23区の例では110万円以下が非課税(2026年度分から・自治体で異なる)
- 配偶者控除は123万円以下、配偶者特別控除の満額38万円は160万円以下まで続く
- 社会保険は税金と別の制度で、106万円(実際は月額8.8万円)と130万円の壁は今も残っている
- 106万円の壁の賃金要件は2026年10月に撤廃予定。以降は週20時間が主な分かれ目になる見込み
- 130万円の扶養判定は見込み収入ベース。一時的な超過には事業主証明や契約内容による判定の取り扱いがある
- 得か損かは一律に決まらない。今の手取りと将来の保障の両面で家庭ごとに判断を
「103万円」という数字だけを頼りにシフトを組む時代は終わりました。金額の暗記ではなく、「自分に関係する壁はどれか」を一度整理しておくと、毎年秋の調整がずっと楽になります。
※本記事は2026年8月時点の公開情報にもとづく一般的な解説です。個別の税額や社会保険の扱いは勤務先・自治体・契約条件によって変わるため、働き方を変える前に税務署・年金事務所・勤務先の担当窓口へ相談してください。
参考文献
- 令和7年度税制改正による所得税の基礎控除の見直し等について(国税庁)
- No.1191 配偶者控除(国税庁タックスアンサー)
- No.1195 配偶者特別控除(国税庁タックスアンサー)
- 短時間労働者に対する健康保険・厚生年金保険の適用の拡大(日本年金機構)
- 従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き(日本年金機構)
- 労働契約内容による年間収入での被扶養者の認定の取り扱いについて(日本年金機構)
- 「年収の壁」への対応(厚生労働省)
- 社会保険適用拡大特設サイト・制度を知ろう(厚生労働省)
- 2026年(令和8年)度分住民税から適用されるもの(江戸川区)